新世界以30億元割捨11 SKIES包袱,最壞時刻是否已過?政府出手紓困高負債私企,潛在風險會否過高? 聽聽經濟學者李兆波的分析。
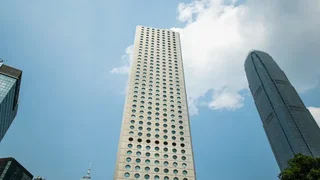
學者李兆波分析,經濟逆風下,兩大集團路徑廻異。怡和憑穩健財務主動重組資產,新世界則因高槓杆受困,被動修復財務。兩者因財務根基不同,展現截然不同的生存模式。
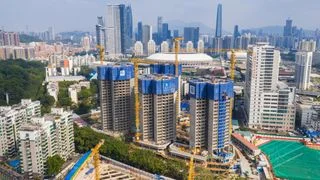
中國方面,仍然困擾於恒大地產的後遺症,地產叫不起價或有價無市,有如上世紀90年代的泰國,但時間解決一切。
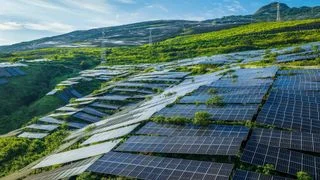
中國與東盟綠色合作是否成功,要看項目是否能夠落地,要看當地的發展能力是否得到提升,更要看當地人民能否在日常生活中真真切切感受到好處。
超級聯繫人的價值不應僅體現在交易一刻,香港更有條件從資本聯繫者蛻變為項目促成者。
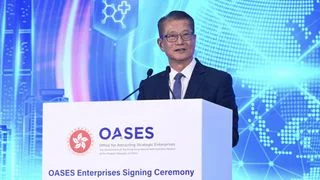
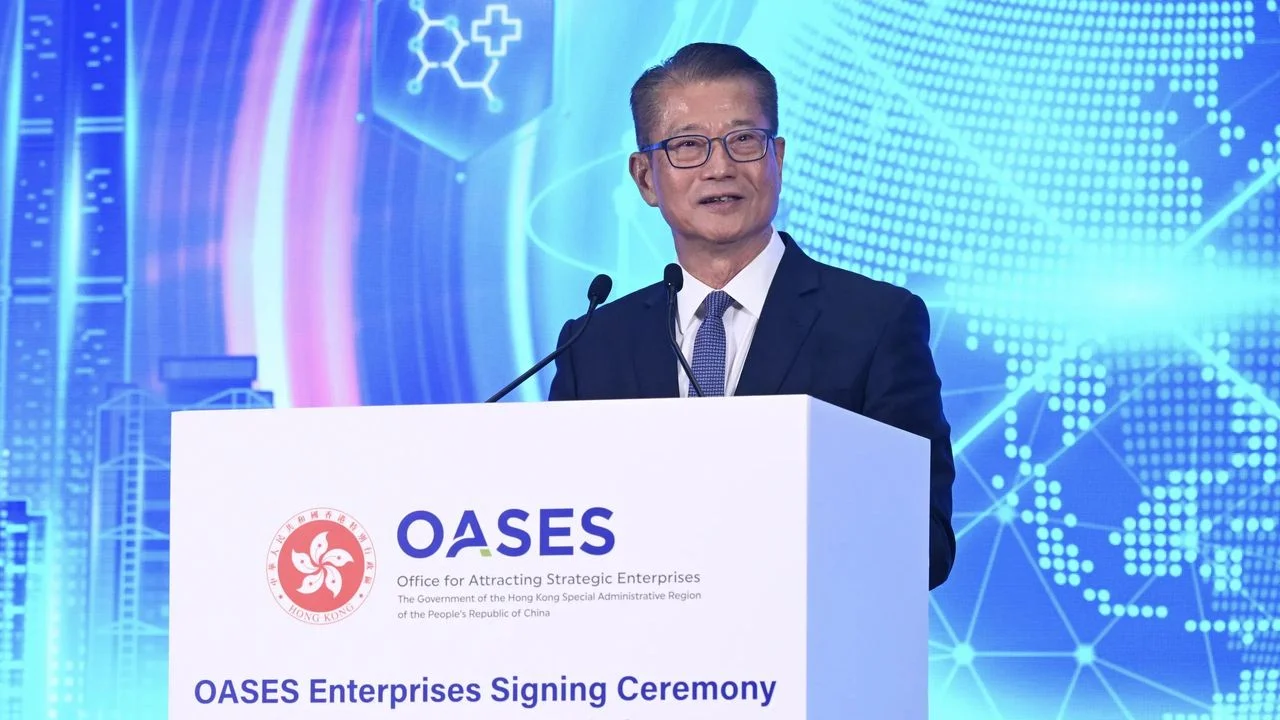
陳茂波表示,建設國際創新科技中心,既要吸引企業投資,也要培育本地科研和人才。讓企業找到團隊,讓科研人員和年輕一代有機會把知識付諸應用,創科才能成為推動香港長遠發展的堅實力量。
值得考慮的做法,是減輕訊息不對稱。透過降低交易成本、提升資訊透明度,促進資源重新配置與價格發現,而非透過行政干預強制銀行放貸或延緩必要調整。
市場與規劃本應是一種你中有我、我中有你的互動機制,這才是最符合人民利益的選擇。對比中國包容規模的成功,要說西方國家懂得包容才有工業革命,那是歪曲了歷史。
SK海力士如今仿效英偉達的資本內循環模式,絕非單純的共生共榮,而是將央行的管理風險內化至供應鏈金融之中,一旦AI投資回報遞延,恐成韓國半導體信用危機的加速器。
當平台能將一些簡單易懂、與生活息息相關的事物轉化為交易工具時,是有其吸引力的,而如今備受矚目的預測市場,本質上不過是放大認購價差期權,滿足人類天生的賭性。
綜觀近期香港寫字樓市場的最新發展,我們不能單以一個「好」或「壞」字來概括全貌。此刻中環甲級寫字樓的熱鬧,值得欣喜,但更值得我們冷靜觀察的是這股力量能否逐步外溢。
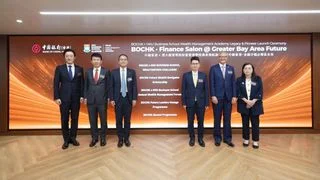
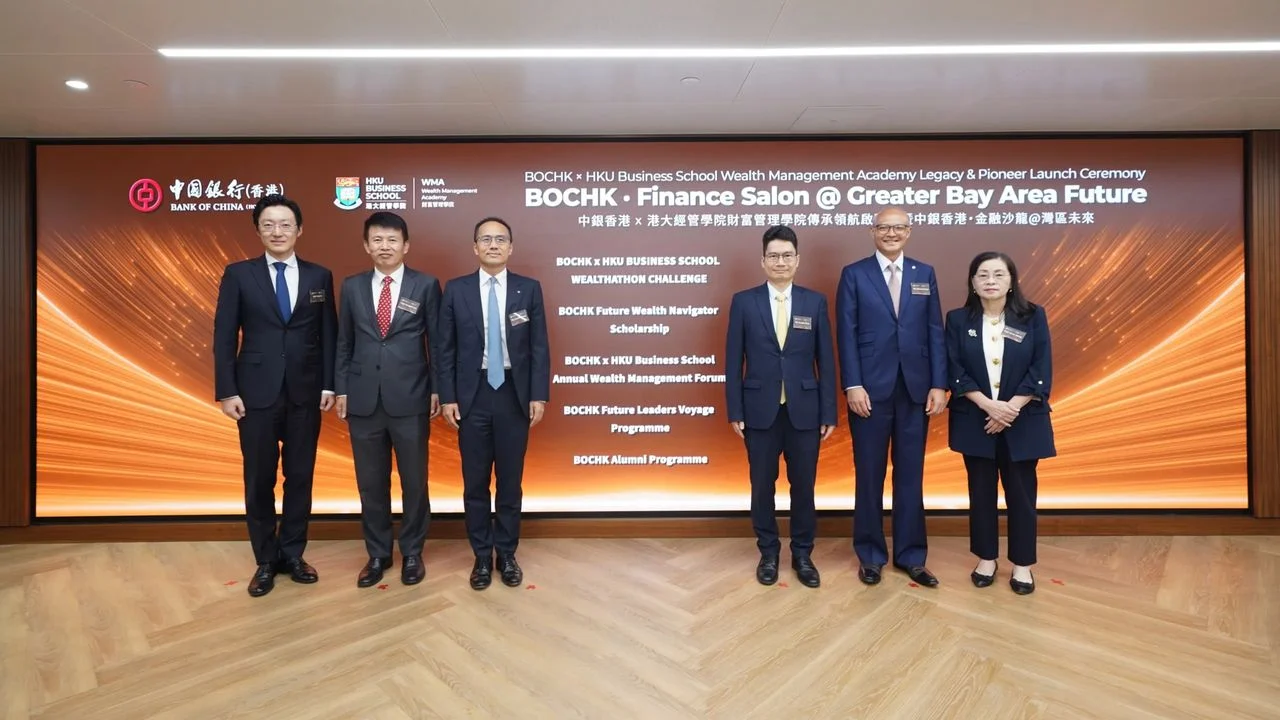
新啟動的財富管理學院旨在深化產學合作、培育金融人才,並匯聚政商學界探討大灣區機遇,鞏固香港離岸人民幣樞紐優勢。
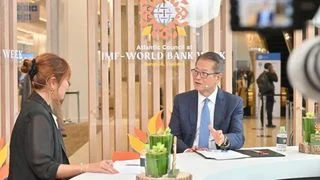
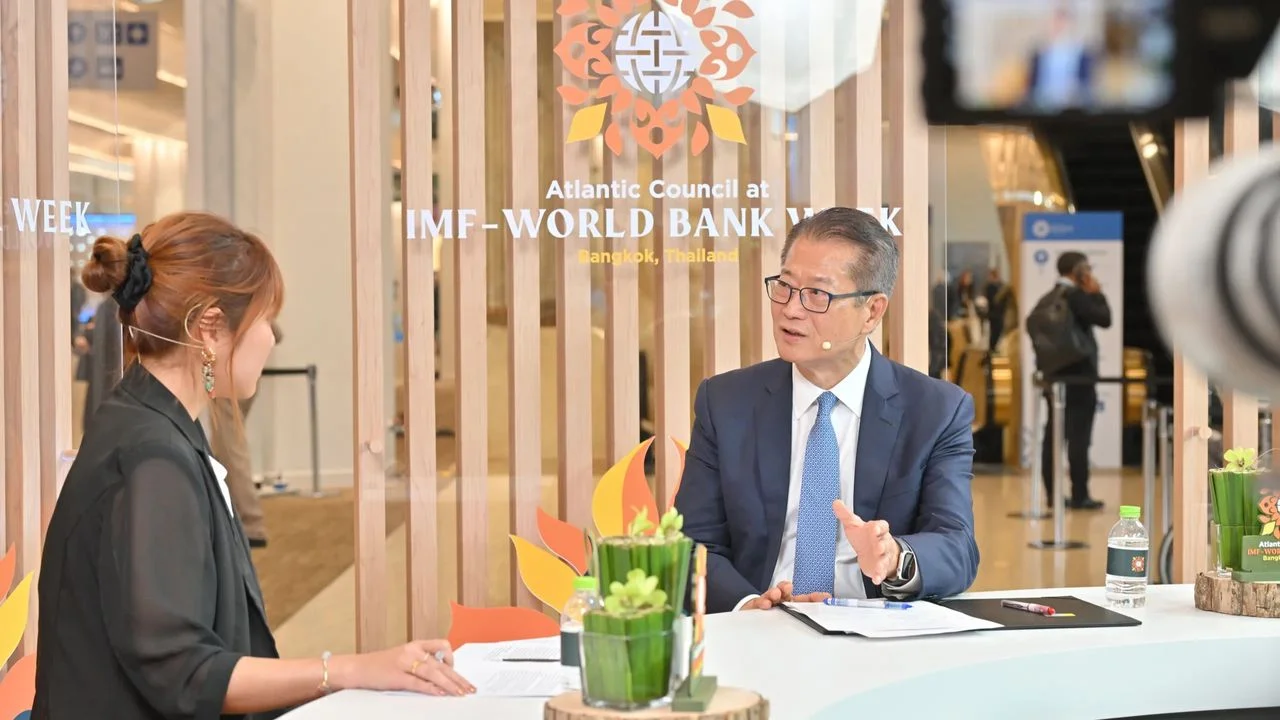
財政司司長陳茂波撰文指全球正有兩大需求:發展中經濟體需要資金技術,內地企業需要國際市場,香港正處於兩者交會點,能引導資金、串連產業,具備「成就他人,提升自己」的獨特條件。
若將霍爾的「隨機漫步消費假說」套用到香港,將會是個諾貝爾經濟學級的消費謎團。
本地公用股扎根本地民生,盈利與宏觀周期的連結遠低於H股、紅籌,走勢主要由港元利率、監管協議與用電用氣需求主導。
美國雖暫無立即違約之虞,但若繼續拖延財政整頓,高利率的「複利效應」終將迫使政府在加稅等做出痛苦抉擇。
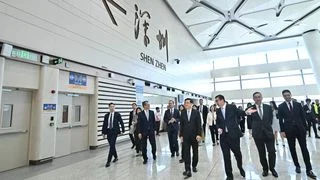
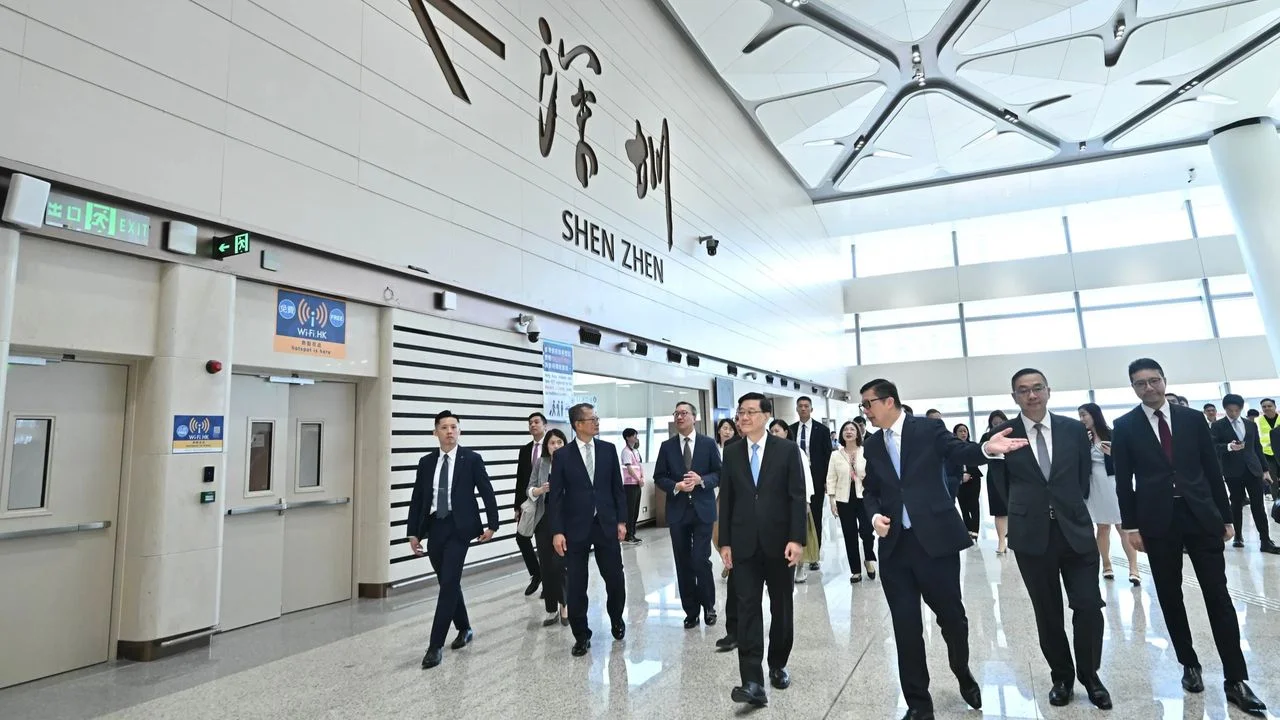
新皇崗口岸啟用提升深港聯通。另外,香港將主辦APEC財長會,財爺陳茂波表示將聚焦財政政策、數位基建、普惠金融及青年人才四大重點,旨在展現香港優勢,貢獻區域發展。
當男女決定結婚、生育或離婚時,他們會比較利益與成本,以試圖極大化自己的效用。因此,當他們預期結婚會比維持單身更好時便結婚;若預期離婚能提高自身福利,便離婚。
作者:
中國金融四十人論壇編輯部2026-10-11
「投資於人」是個長期問題,不是短期宏觀調控問題。投資於人受制於許多約束,必須做長遠規劃。
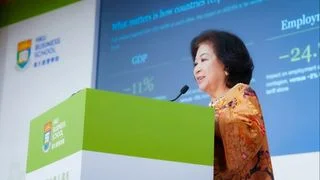
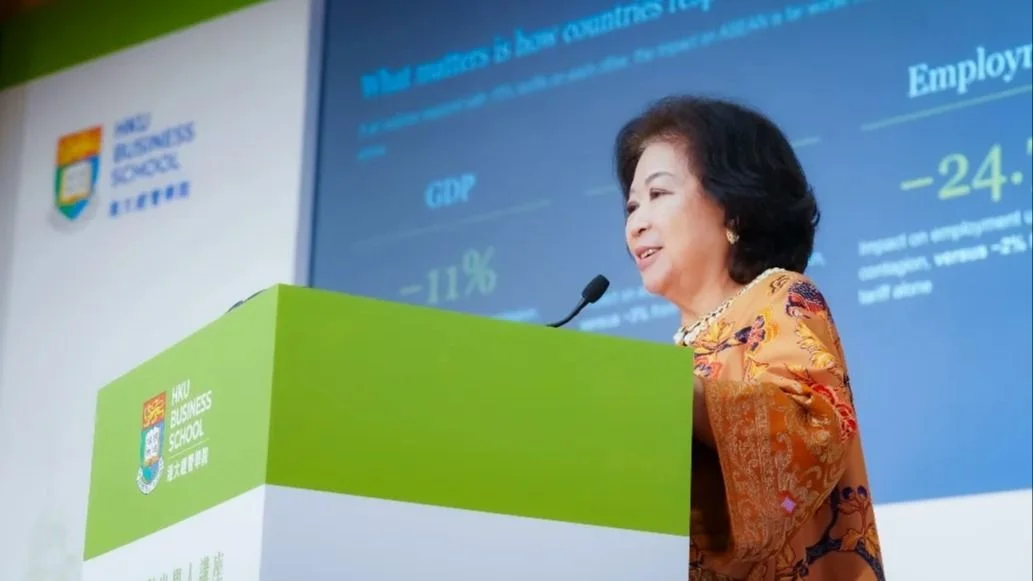
印尼總統特使馮慧蘭教授指出,為應對地緣政治衝擊,亞洲經濟韌性有賴深化區域合作。關鍵為開放環境而非補貼,以利貨物、資本與人才流動。香港須消除對東盟的認知落差,扮演連結角色。
作者:
中國金融四十人論壇編輯部2026-10-09
由於人口基數大,加之國民基礎教育普及、勞動參與率高、工程師與技術工人儲備巨大,從教育的維度上看,斷言中國擁有世界上最為龐大的人力資本並不為過。
港投公司採「投早投小」策略,每一元投資成功撬動逾八元資本。公司扮演領投角色,並協助企業成長、「出海」,向海外投資者展現香港機遇。
人工智能對整個經濟周期的影響是非常劇烈的。很多人講扛過各種各樣的經濟周期,我覺得現在這些說法都需要重新考慮了。
檢視一個國家的債務水平,不應流於單純的收支平衡。若從投資角度剖析,我認為在可見的將來,美國國債依然是全球最接近「零風險」的投資工具。
多讀書除了較易找到高學歷高收入的伴侶,女性的教育回報本身就比男性的更高,這是經濟學者應有的常識。
面對這種G7「高利率、高債務、高波動」的新常態,決策者與投資者皆須沉着應對。
假如美國不到處打仗、不窮兵黷武,省回的軍費可支付大部分國債利息,人民福祉自會改進。
澳門科技大學發展經濟學硏究所所長雷鼎鳴教授,分析人工智能對經濟的影響。他認為,AI難免取代部分職位,而且不會影響經濟增長。聽聽他的說法。
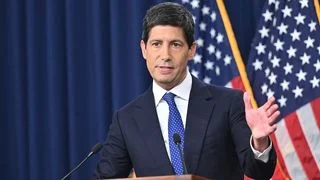
沃什已表態要把遏抑通脹視作聯儲局當前的首要任務,當然不會加一次息就算數。相信沃什會等到通脹數據有明顯的回落趨勢才可能收手。
聯儲局三年來首加息,加息陸續有來?AI產業發展步伐影響更甚於美息?聽聽經濟學者徐家健的分析。