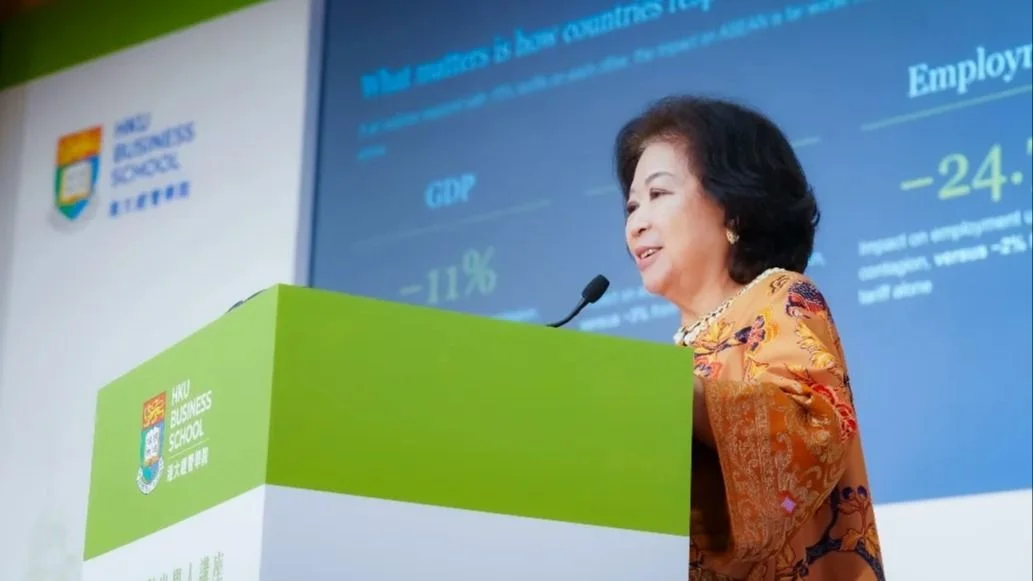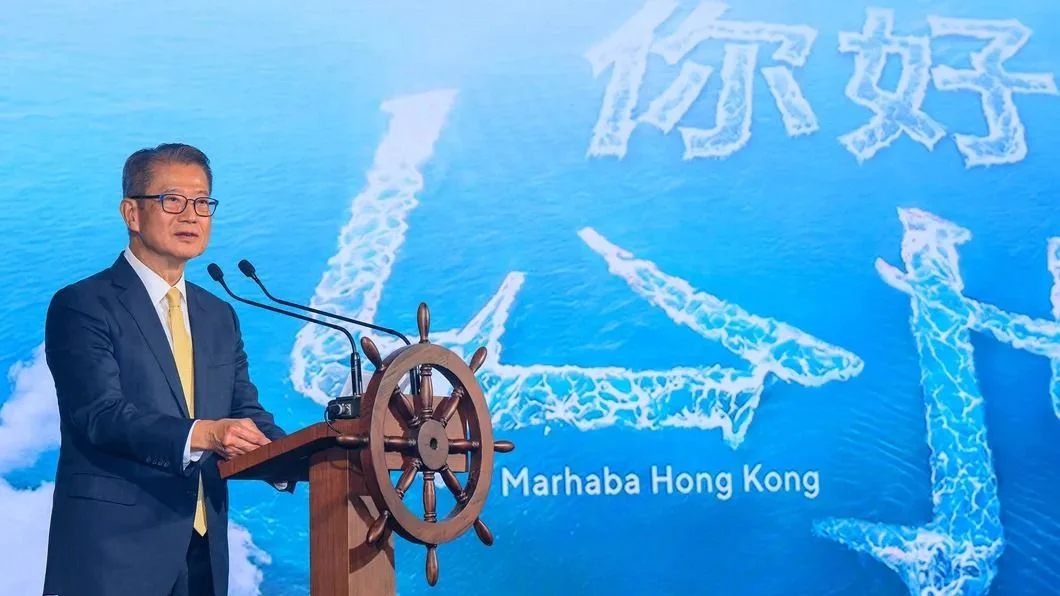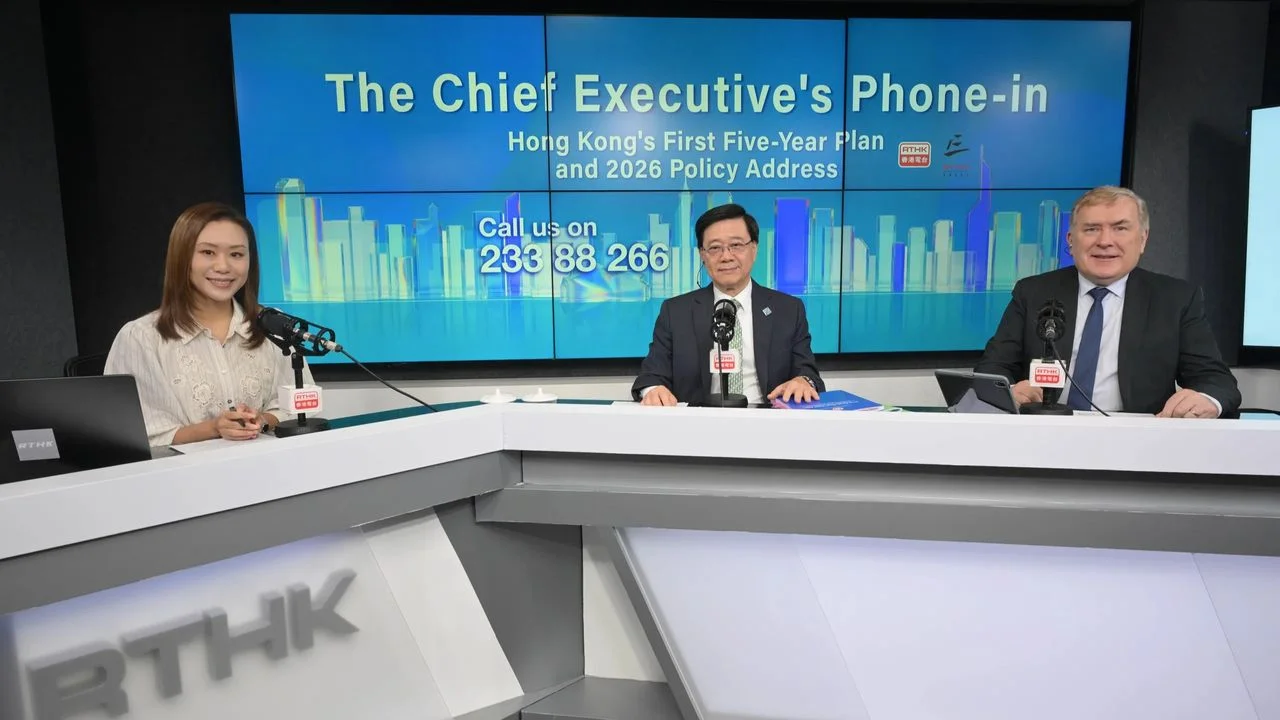
印尼總統特使馮慧蘭教授指出,為應對地緣政治衝擊,亞洲經濟韌性有賴深化區域合作。關鍵為開放環境而非補貼,以利貨物、資本與人才流動。香港須消除對東盟的認知落差,扮演連結角色。
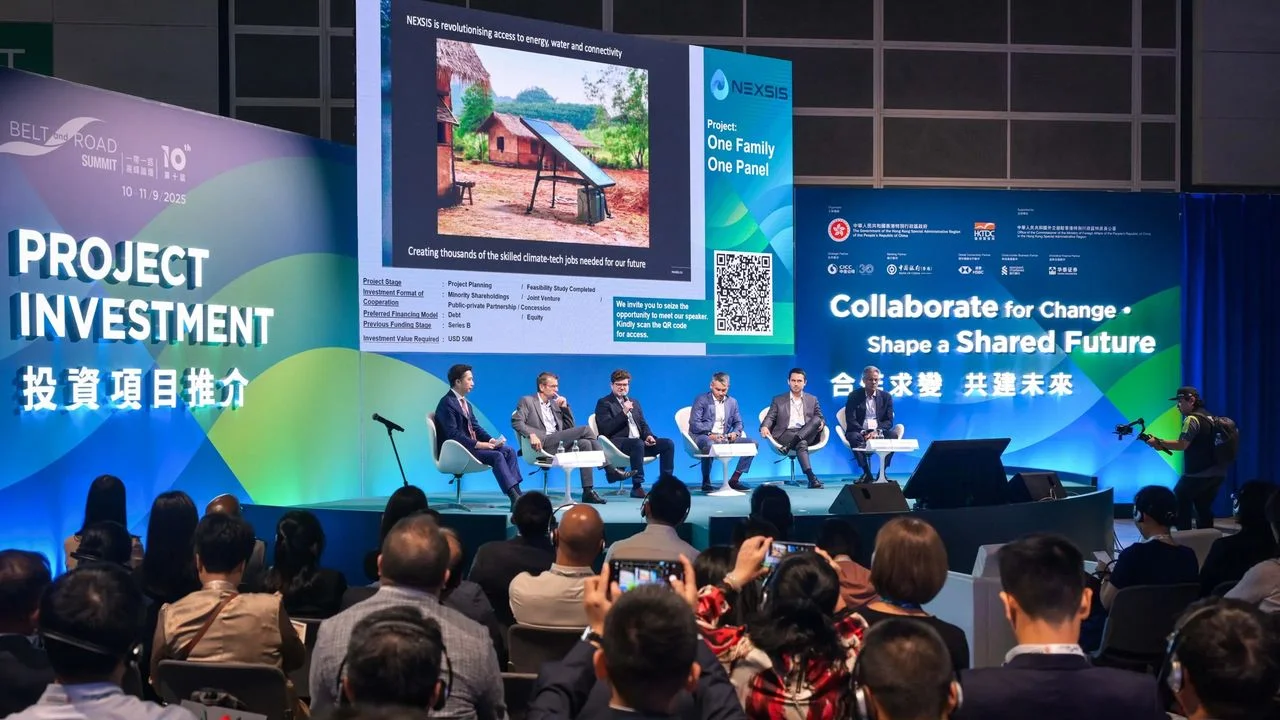
港投公司採「投早投小」策略,每一元投資成功撬動逾八元資本。公司扮演領投角色,並協助企業成長、「出海」,向海外投資者展現香港機遇。
多讀書除了較易找到高學歷高收入的伴侶,女性的教育回報本身就比男性的更高,這是經濟學者應有的常識。
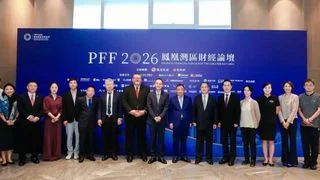
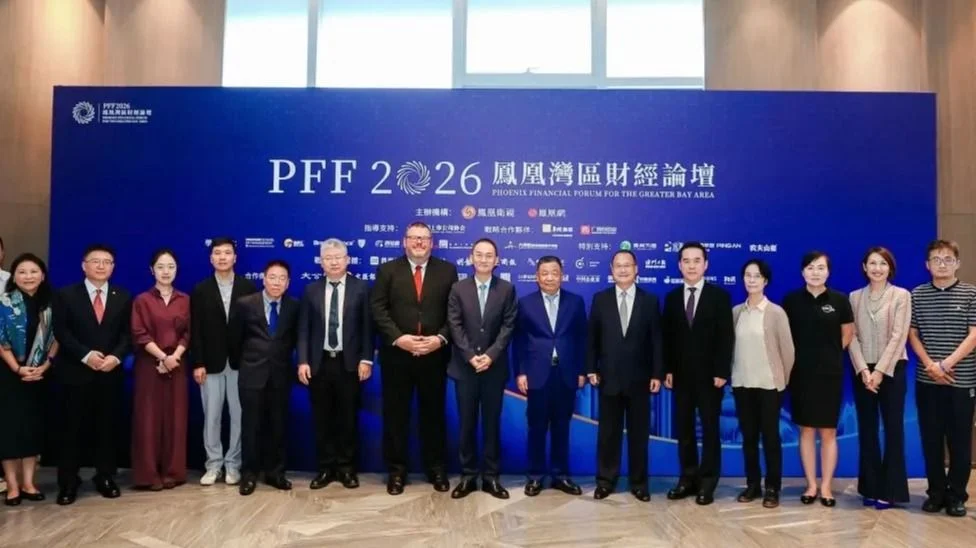
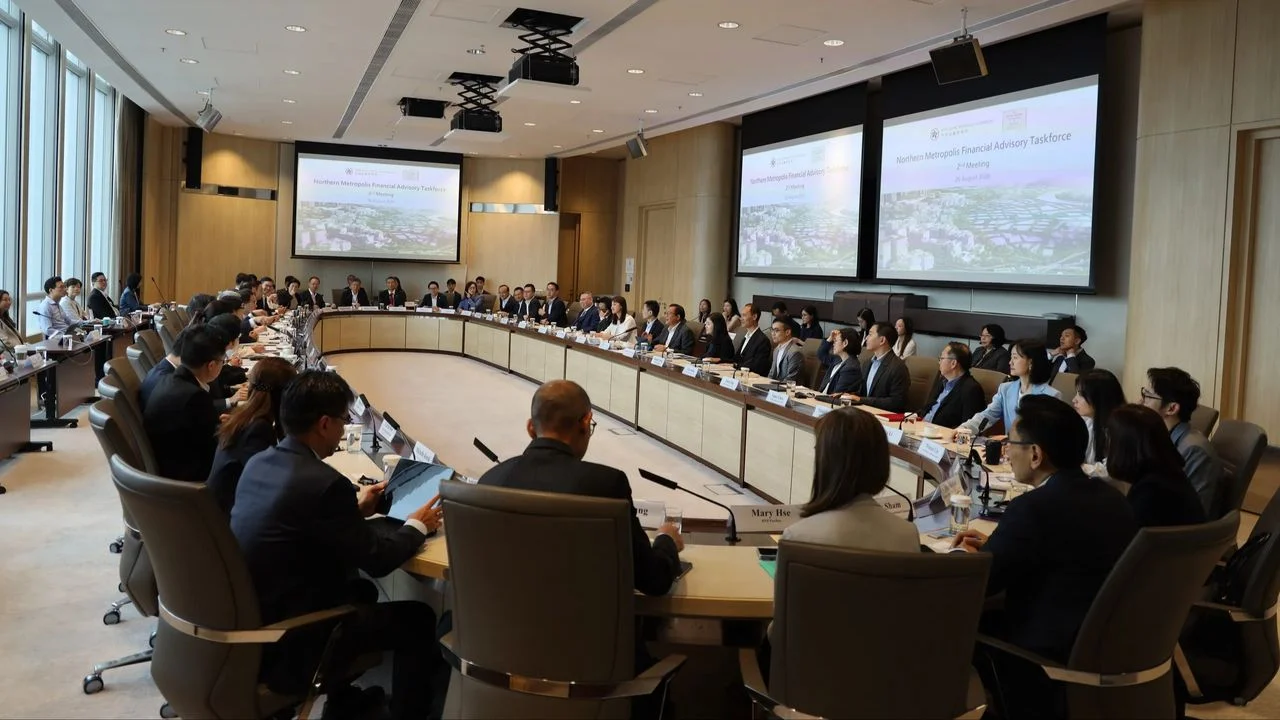
鳳凰灣區財經論壇深入探討企業出海、跨境資產管理、人工智能等議題,展開五場主題演講和圓桌會話。
當前環境下的配置邏輯,是從追逐高估值題材轉向擁抱確定性現金流。
筆者始終相信21世紀是一個數學改變世界的大時代,而AGI的巨額資本開支,是推進人類文明必要的戰略部署。
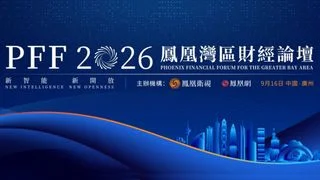
鳳凰灣區財經論壇2026將於9月16日在廣州舉行,圍繞AI商業化落地、企業生態出海、香港跨境資產管理、新質生產力實踐、上市公司價值重估等核心議題展開深入交流。
回顧以往20年美國利率走勢,由於長期QE令機構投資者手中的MBS收益率愈來愈低。到了由2022年開始的利率上升周期開始,這些低息MBS組合鎖死了不少機構投資者資金。
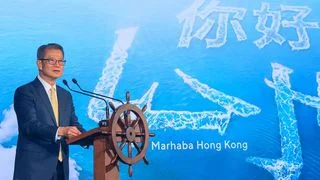
中東與香港的合作,正由金融擴展到產業導向的創科範疇,把彼此的經貿投資關係提升至更廣闊領域。
不要只追風口,要找真正有市場洞察、有執行力、有差異化渠道的創辦人。

倘若量子電腦(Quantum Computer)未來能成功商業化,其對人類文明的衝擊,肯定將大於當年集成電路的發明。

中國下一階段經濟發展的核心任務,就是將創新轉化為生產力,將生產力轉化為居民收入,再將收入轉化為社會與市場的信心。

美債息遠超日債息、日債息高於中債息的全新體系,徹底扭轉了過去20年的趨勢。
中國連續增持黃金是應對全球貨幣體系變局的深謀遠慮之舉,而年底前金價在結構性利好與短期波動交織下,大概率維持震盪偏強格局,唯路徑恐波折重重。
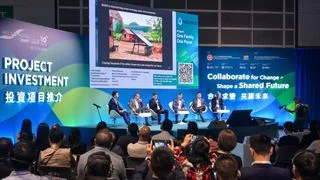
過去五年,東南亞國家聯盟、中東及中亞市場合共在本港整體貿易中佔比已上升至約17%,平均每年增長接近一成,東盟自2010年至今穩居香港第二大貿易夥伴位置。
AI的投資熱潮對公開市場有沒有構成重新估值的壓力?答案是有,而且已經發生。
隨着民眾對AI的反對情緒不斷升溫,監管政策將是AI股爆煲的最高風險因素。而隨着中美兩個人工智能大國AI競賽更趨白熱化,貿易與投資風險最終亦不能倖免。
當市場對壞消息的忽視達到極至,任何一根稻草都可能成為壓垮駱駝的最後一擊。
內地一些科技公司現時開出的薪水,已經可以超過在香港當醫生的待遇,且其職業生涯的發展空間可仍是巨大廣闊。
從片區開發加快釋放土地價值,到金融市場提供長期資金,再到港投公司和科技園公司積極引導產業落地,我們正為科技、產業、人才一體化發展構建多元澎湃的動力。
私募基金在AI時代看到的機會,早已經過了泛泛買入「AI概念」的階段,而是聚焦於前沿AI模型的更迭、企業應用、工作流程自動化,以及AI生態系統的公司。
2026年被稱為「AI清算之年」,市場正從極度興奮轉向理性審視。
最重要新發展是美國長債息口開始飈升,有點失控的味道。每年利息支出或將高達1.4萬億美元,已遠超軍費,僅低於保健和社福支出。
不可否認,馬斯克兼具遠見與執行力,堪稱商業奇才。然而商業成敗往往仰賴運氣,他的獨斷作風雖屢次奏效,但每次皆是All-in式豪賭。
樓宇的租賃市場,是一個最能反映目前實際住屋需求的市場。一旦租客恢復對後市的信心,相信很快又會掉頭過來,轉租為買。
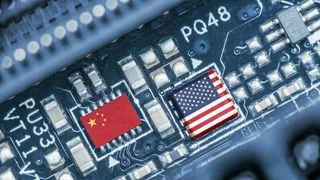
美國的AI投資泡沫還在積聚,未來有「硬着陸」的風險,有必要持續開展研究,對AI與半導體相關板塊的問題保持高度警惕,防範外部泡沫破裂帶來的系統性風險與連鎖衝擊。
香港具備研發潛力,如何與內地製造構建協同優勢? 中美AI發展路線迴異,何者有機會勝出?聽聽企業戰略專家謝祖墀博士的分析。
對美國而言,AI是一個「大到不能倒」的國家產業。這就造就了道德風險──當市場參與者認定政府會救市,只會採取更激進的投資策略,把泡沫吹得更大,最終代價也更沉重。

香港股市的成交量增加,單是今年上半年,就錄得87隻新股上市,集資總額達2102億港元,穩執國際牛耳。羅奇眼見香港不似會玩完,唯有改變口氣,說「舊香港」已經玩完。
今年韓國又再嘗試闖關,向MSCI申請由新興市場(EM),升級為成熟市場(DM),唯再次被拒。除韓圜未能24小時交易、股市對外國投資者有限制外,還有另一個致命傷。