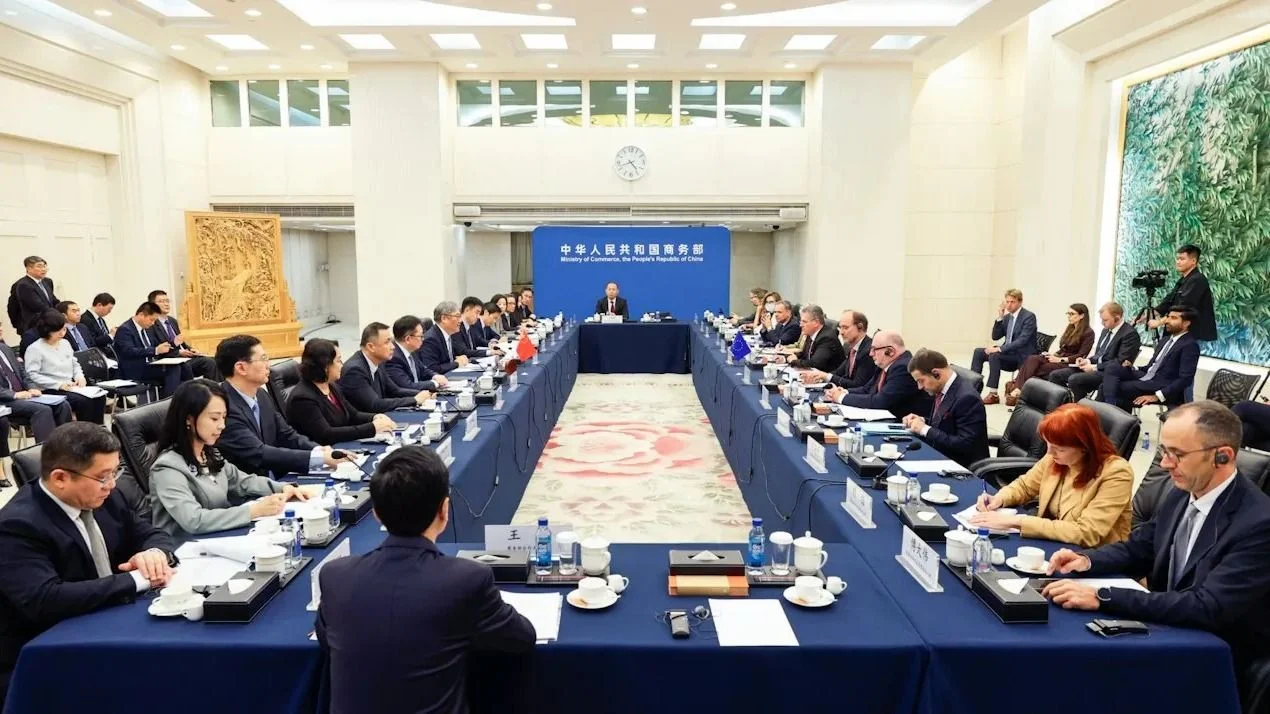
歐盟與中國的貿易談判於10月9日結束,雙方達成「共同理解」:據報中國向歐盟輸出的混合動力汽車(HEV)和插電式混合動力汽車(PHEV)數量減半;中方答應歐盟改善中國市場准入,並放寬稀土出口許可。如此結果應是難能可貴,也出乎很多西方媒體意料,反映中國雖跟歐盟和美國都有貿易摩擦,但歐中之間透過談判仍可管控分歧,取得實質成果;跟美國那種邊談邊制裁、反覆無常,有根本分別。
中歐經貿摩擦愈演愈烈
談判之前,歐盟公開表明無法接受現在每天高達11億歐元對華貿易逆差,直指這是中國採取「不公平貿易」導致的結果。為應付與華貿易的龐大逆差,法國總統馬克龍和德國總理默茨聯署文件,力主歐盟要創建兩大機制:第一是授權歐委會能夠快速對「嚴重擾亂貿易關係」的第三國展開反擊,必要時可切斷對歐洲單一市場准入,意味歐洲可隨時關上貿易大門;第二是利用多元工具,減少歐洲企業依賴單一國家供應鏈。
面對歐盟來勢洶洶的言文攻勢,中國官媒態度強硬,指歐盟意圖推出新限制措施,將會削弱雙方的磋商氣氛,可能進一步壓縮對話空間,還會破壞彼此已取得的成果。中方指如果歐盟推出歧視措施,中國必將堅決回應,捍衛中國產業合法權益。中國的公開立場,令人回想起美國要對華徵特別關稅時,中方也強硬回應。很多評論因此預測,歐中貿易談判不容樂觀。
《經濟學人》曾刊文分析中歐雙方經貿摩擦為何愈演愈烈,指出在美國關稅壁壘與中國內部激烈競爭的雙重擠壓下,歐洲成為中國出口的主要吸收地之一("How Europe should handle its trade problem with China", Pascal Lamy, 6 Oct 2026),大量中國產品輸往歐洲。據歐盟統計顯示,2025年歐盟對中國貿易逆差達3598億歐元;其中「新三樣」(電動車、鋰電池、光伏產品)與化工產品,加劇了歐洲本土工業壓力。
而據聯合國商品貿易統計數據庫(UN Comtrade)資料顯示,去年中國對歐盟出口總額達5600億美元;其中對德國、意大利、西班牙、波蘭等主要經濟體的出口,均同比增長約10%,對匈牙利出口更激增43%。
至於剛結束的歐中貿易談判焦點之一的汽車進口,資料顯示,截至今年9月的一年內,歐盟的插電式混合動力汽車進口量增長了86%,價格卻下降了20%,而這些車輛逾半數來自中國;2025年按價值計,中國在歐盟插電式混合動力汽車進口中,佔據了30%份額。
歐盟一直認為,中國政府利用大量補貼造成產能過剩,從過去鋼鐵到今天的汽車,中國補貼電動車整條產業鏈,結果令中國成為全球最大汽車出口國。歐洲等外國車品牌,在中國的市佔率則於過去四年幾乎減半。
歐盟指中國持續大量投資生產業,過去多年以雙位數比率增加,這種國家補貼模式衝擊全球價格及「健康」的利潤回報,並造成產能過剩;於鋼鐵、汽車、新能源產品等領域,更嚴重打擊了歐洲生產商(見MERICS報告“Beyond overcapacity: Chinese-style modernization and the clash of economic models”, 1 Apr 2025)。
中國抗衡西方產能過剩論
產能過剩是近年歐洲和美國認為跟中國貿易出現摩擦的主要原因。就此中國商務部在今年7月29日發表文章〈關於所謂「產能過剩」問題的中方立場〉,詳細回應外國指摘中國產能過剩衝擊國際貿易的各種論據。其中幾個重要論述,除了闡明中國立場,也有助了解中國面對與歐洲及美國貿易爭議時,中方如何解說自己在產能過剩議題上的看法。
(1)如何看待產能過剩問題──二戰後全球工業格局逐步由單一中心走向多中心,全球經歷多輪產業轉移,從美國向歐洲轉移、歐美向日本轉移,再向東亞的中國轉移,及當前中國部分產業向東南亞和其他地區轉移,形成北美、歐洲、東亞三大區域生產製造中心,三者製造業增加值的全球佔比分別為17%、17%、38%。
(2)中國成為世界工廠,是積極融入經濟全球化、參與國際產業分工的結果,也是全球生產製造網絡的重要組成部分。
(3)世貿組織協定並無界定產能過剩,也沒有針對產能過剩的條款。
(4)關於產能補貼與產能過剩的關係──聯合國貿易和發展會議多份報告指,近五年全球產業政策數量快速增長,為新興產業提供研發補貼、給予稅收優惠、提供低息貸款,已成為國際通行做法。
(5)貿易順差與產能過剩的關係──從貿易利益分配看,2025年外資企業佔中國出口27%、順差的16%,順差和利潤增速都快於本土企業。中國貨物貿易有較大順差,但服務貿易、投資收益都有逆差,總體上經常帳戶順差佔生產總值約3.7%,處於國際公認合理區間。
(6)經濟失衡與產能過剩不符事實──內需一直是中國經濟主引擎,中國社會消費品零售總額從2013年23.8萬億人民幣,增至2025年50.1萬億人民幣,按世界銀行購買力平價折算,2025年中國社會總額相當於美國的1.7倍,是事實上的全球第一大商品消費市場。
商務部文章內還有很多數據和論據,逐一反駁西方的中國產能過剩論。不管同意與否,中國對產能過剩論的回應是不迴避、不退縮,而且保持高透明度,希望能夠抗衡西方輿論攻勢。
除了產能過剩論,西方指控中國的還有控制匯率、以「弱貨幣」增加出口競爭力,並利用低息貸款支持工業出口。但數據顯示,自2005年中國「匯改」以來,人民幣兌美元及多邊有效匯率都顯示,人民幣匯率總體升值,幅度超過35%;近年雖有雙向波動,但沒有出現「競爭性貶值」。
至於指中國以低息發出貸款,則要跟內地低息環境掛鈎做分析。近幾年大陸因房地產市場轉型(擺脫地產經濟、遏抑樓市)、內需放緩,央行多次減息刺激經濟,令中國市場貸款利率和國債收益率大幅下跌。而歐美則因通脹,經歷了大幅加息周期。大陸企業融資成本低,主要是因為中國與美歐的宏觀利益和經濟周期不同導致,不能說是政府刻意補貼。
中國打造環環相扣產業鏈
以新能源發展為例,西方也是用政府補貼作為中國取得成功的主因。唯事實卻是,世界上以產業補貼方式發展經濟並扶植出口的國家,多不勝數;投入大量財政資源、扶植特定產業的政府也很多。但為什麼它們很多都失敗告終,中國卻能夠跑出而且領先?
中國是憑什麼能力,可以發展成為新能源領頭國家?最近一部新書Clean Giant: China's Energy Transformation(Scott McKnight 著),就分析了這個議題。作者指中國新能源發展有成,不能只用補貼解釋,而是涉及整個生產鏈形式──從政策支持、市場擴大、企業進入、競爭加劇、生產擴張、成本下降、技術進步,到供應鏈成熟,落後企業退出。由政策扶持到市場競爭,汰弱留強,最後能夠成功的企業於市場站穩,成為行業內強而有力的競爭者。
上述過程,需要政府、企業、銀行、科研人員、地方政府等各方面配合,以內地龐大市場作為市場測試,然後逐步推廣、大量生產;到條件成熟,再銷售國外。這是一條由研發到商業化、從本地到國際化生產流程所打造的產業鏈,環環相扣,並非單靠政府補貼就可以成事!
表面商貿衝突 內裏大國較量
翻開歷史,在鴉片戰爭之前的1820年代,中國也同樣錄得巨額貿易順差;西方為遏止對華貿易失衡,於是開展鴉片貿易,結果逆轉貿赤。當年的清政府,則由外貿順差大國逐步變為貿易逆差國,最後更淪為受西方國家欺凌、傾銷各類商品的半殖民地國家。
現今歐美對華貿易錄得赤字,經常以各種理由指稱中國違規,卻從來不願承認是因為西方產品競爭力不及中國!大國崛起其中一個標誌,就是貿易網絡遍佈世界,「中國製造」競爭力強、在國際上受歡迎。中國跟西方國家在貿易上的摩擦,表面上是商貿衝突,內裏其實是大國較量。產能過剩論,只是西方國家試圖遏抑中國在國際貿易上影響力的招數。歷史不會重演,但西方國家用「橫手」對付貿赤的手法,中國是不得不慎防的。
原刊於《明報》,本社獲作者授權轉載。