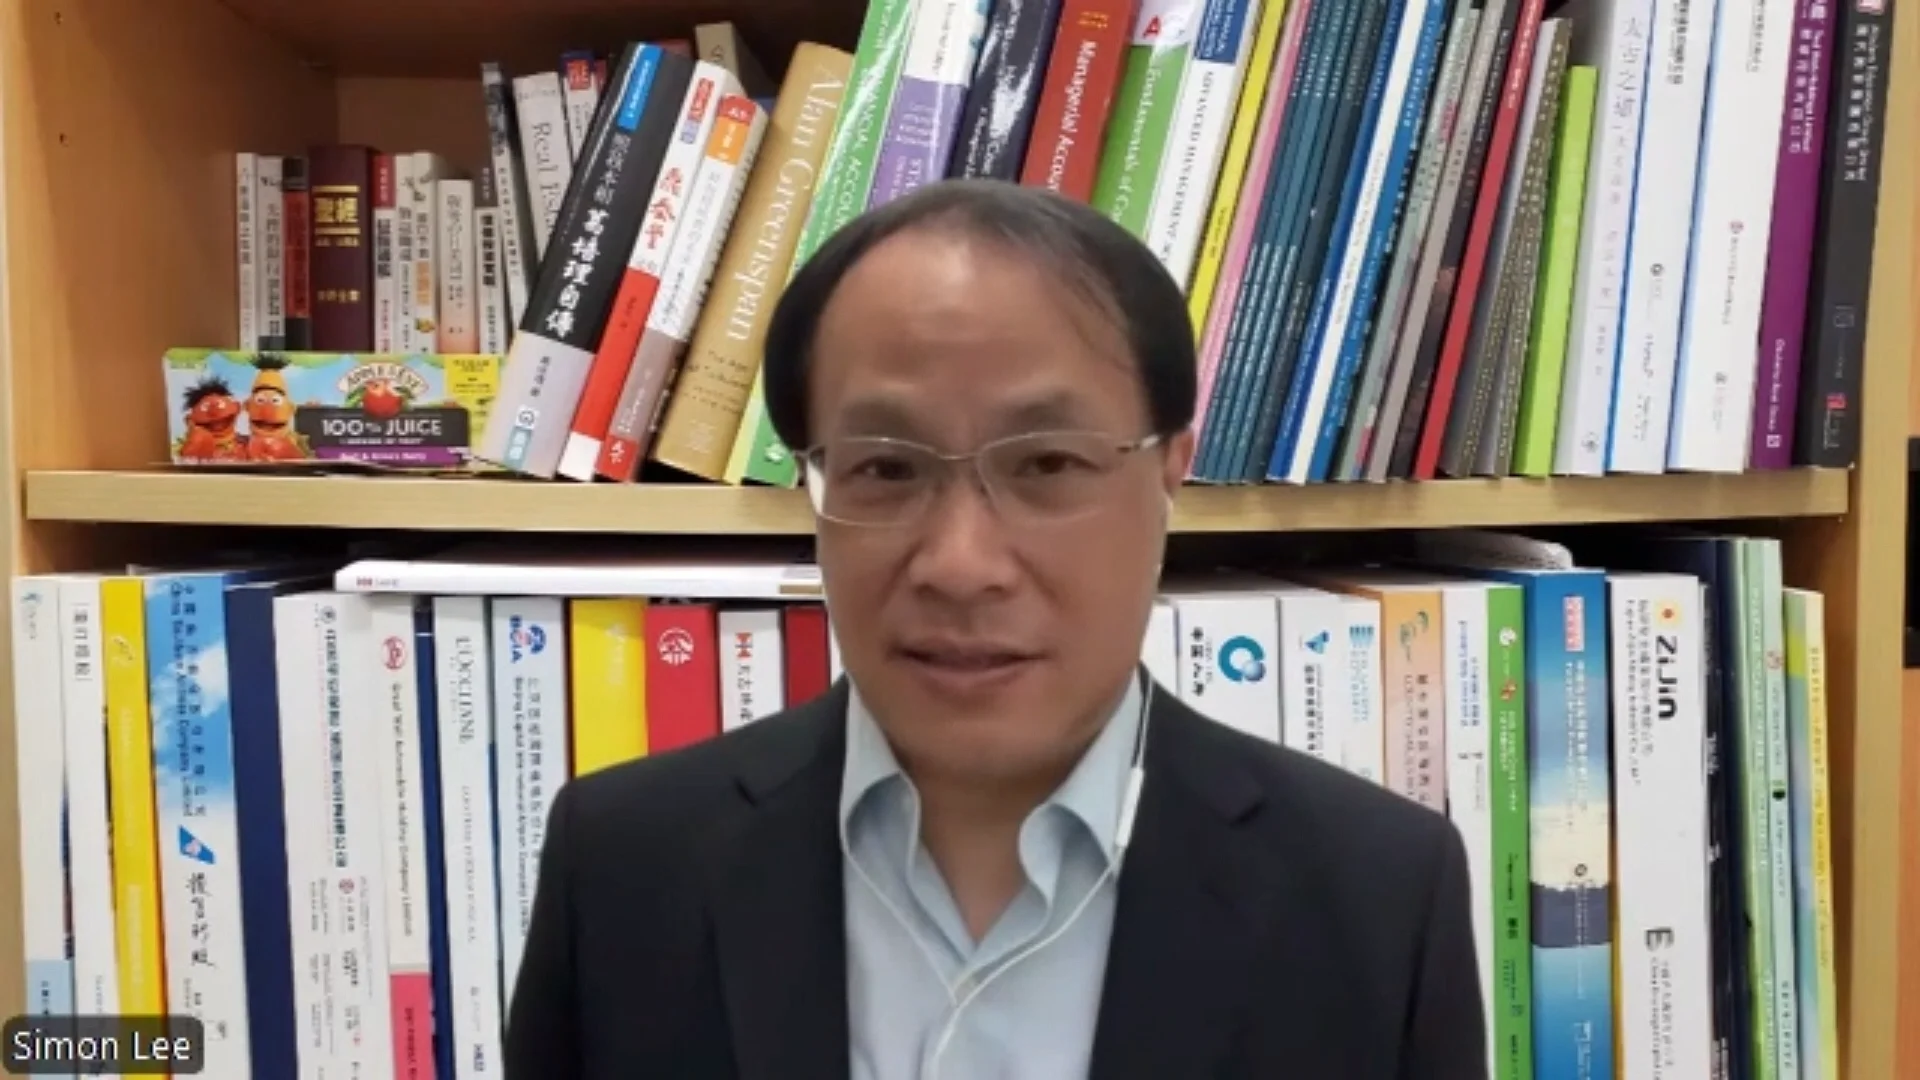
疫情過後,香港迎來消費與地產市場的結構性轉變。先有怡和集團出售美心大部分權益、私有化金門建築;新世界發展則要消化航天城11 SKIES的創傷,在高負債掣肘下被動止血。經濟學者李兆波接受本社專訪時指出,兩家集團因財務狀況大相逕庭,故此上演出主動調配資本與被動修復財務兩種不一樣的生存模式。
怡和:剝離弱周期消費業務押注基建
怡和能夠順利推動這一連串資產重組,李兆波認為,首要條件是集團具備相當穩健的財務緩衝。怡和母公司維持淨現金狀態,淨負債風險可控;2025年透過出售非核心資產一共收回48億美元,當年基礎淨利潤達16.8億美元,盈利維持正向增長。
完成美心股權交易後,集團調高2026年盈利指引,股息亦持續增長,整體自由現金流表現穩定。收購金門建築採取分期支付模式,避免一次性耗損大量現金,讓變現所得的資金,可以有序投向基建這類確定性較高的板塊。
「香港餐飲業早已不是疫情前模樣。」李兆波分析,行業大環境持續承壓,不少中小型食肆倒閉,即使是大型餐飲集團,盈利空間亦明顯收窄。
他以美心為例,標誌性的月餅業務本身具強烈季節屬性;昔日流心奶黃月餅中秋前需要抽籤搶購,如今臨近中秋仍要投放廣告促銷。香港與內地售價差距大幅收窄,過往的額外溢價收益不復存在。而傳統中餐屬勞工高度密集行業,既要擴大經營規模,又要守住廚藝、出品水準,標準化難題始終難解,整體利潤率僅維持4至5%。
李兆波稱:「怡和剝離經營複雜、受周期波動影響大的中餐板塊,卻保留星巴克業務,皆因咖啡飲品業務流程標準化,對資深廚師依賴低,可持續帶來穩定現金流與更可觀的利潤。」

除放棄美心權益之外,市場亦有消息指怡和其他餐飲資產(家鄉雞與必勝客於亞洲若干城市的營運權)存在出售可能性,他指這些傳聞亦是順應行業大勢的布局。
與出售餐飲資產同步,怡和完成金門建築私有化,把目光投向本港基建機遇。李兆波認為,北都發展作為政府長遠大型藍圖,未來工程供給充沛;與此同時,本港建築市場接連爆出工程質量爭議,金門向來重視工程品質,反而形成獨特競爭優勢,有望承接大量政府項目,帶來平穩的現金流入。
不過,儘管重組之後盈利預測向上,怡和股價反應卻相當平淡。李兆波解讀,一方面集團主要上市平台位於新加坡,海外投資者對香港本地資產存在資訊落差;另一方面,全球資金熱衷追逐AI科技賽道,傳統地產、基建、消費類綜合企業,對機構投資者的吸引力有所下降。
新世界:高槓桿遺患顯現 財務彈性匱乏
同樣面對香港地產與消費下行周期,新世界發展的處境和怡和形成強烈反差。截至2026年6月底財政年度,集團總負債超過2000億港元,其中計息借貸規模達千餘億,每年利息現金開支約40至50億港元,整體融資成本63億港元。
另外,集團持有200至300億港元永續債,這類債券享有分派優先權,必須先滿足永續債持有人的收益,才有條件向普通股股東派息,這意味高負債兀的新世界中短期內向普通股股東派高息的機會不大。
李兆波指出,新世界2026財年錄得巨額虧損,絕大部分來自11 SKIES項目約180億港元的非現金撥備;撇除這筆一次性會計調整,集團核心經營業務仍然錄得利潤,但已經暫停普通股派息。
現金流方面,集團經營現金流偏弱,可動用流動資金大約330億港元,營運很大程度依靠銀行續貸、債務交換及重組操作來拉長還款周期,並沒有多餘閒資,可以像怡和那樣展開大規模併購與主動調整資產組合。
回顧由盛轉衰的源頭,李兆波指出,新世界在市場高點以進取姿態拿下航天城11 SKIES項目,其後遇上疫情衝擊,再疊加北上消費成為常態,本港零售復原未達預期,項目隨即成為沉重財務包袱。
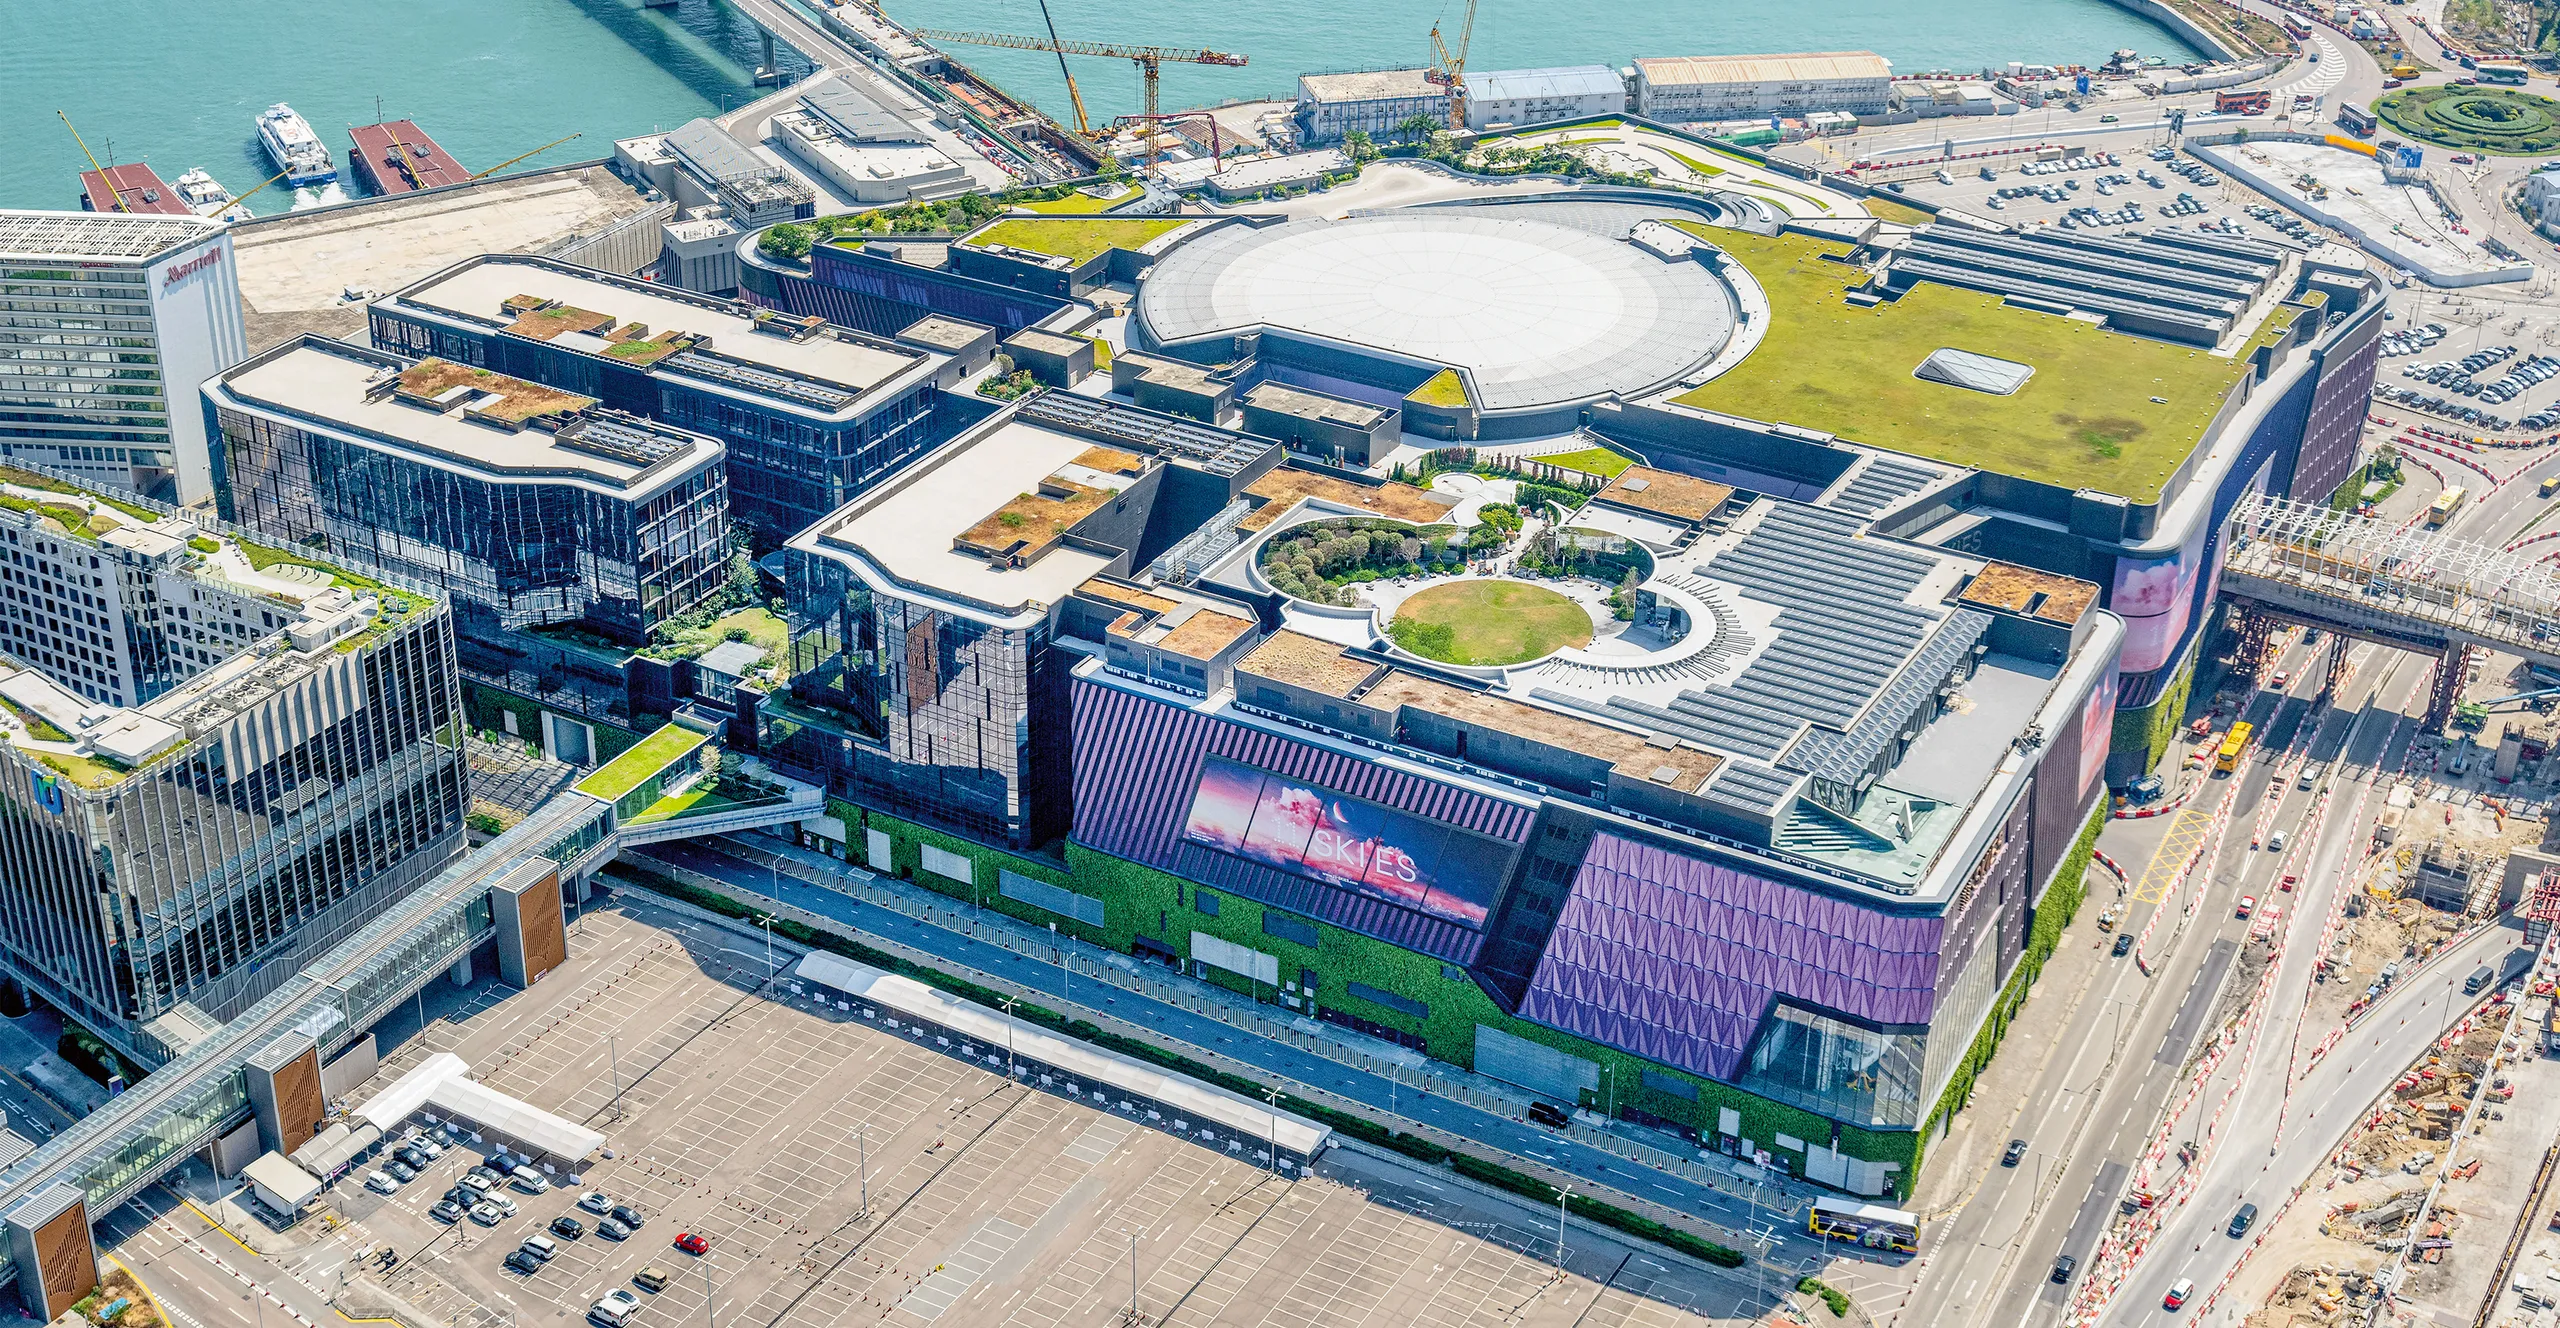
市場曾憂11 SKIES承擔恐壓垮新世界
外界曾憂慮11 SKIES項目恐成壓垮新世界的最後一根稻草,所幸集團最終與機管局達成協議,以30億港元代價終止合約,成功卸除每年高達50億港元的長遠財務負擔。
李兆波直言,這場交易絕非尋常的商業往來,其背後隱含深遠的宏觀政經考量:新世界作為香港舉足輕重的地產巨頭,一旦陷入系統性經營危機,骨牌效應恐將迅速波及房地產產業鏈、勞工就業市場以至政府庫房稅收,其邏輯正如同2008年美國金融海嘯中「大到不能倒」的關鍵企業。不過,他也特別強調,這種具備政策高度的特殊支持,未必能輕易複製到一般中小型企業身上。
在撇除11 SKIES一次性巨額撥備後,李兆波判斷,新世界財務上最惡劣的階段或許已經過去,但絕不等同會快速復蘇。龐大計息債務加上永續債的分派壓力之下,普通股股東短期難以期待可觀股息,股價大概率持續低迷;企業能否平穩運作,高度依賴銀行持續給予融資支持。
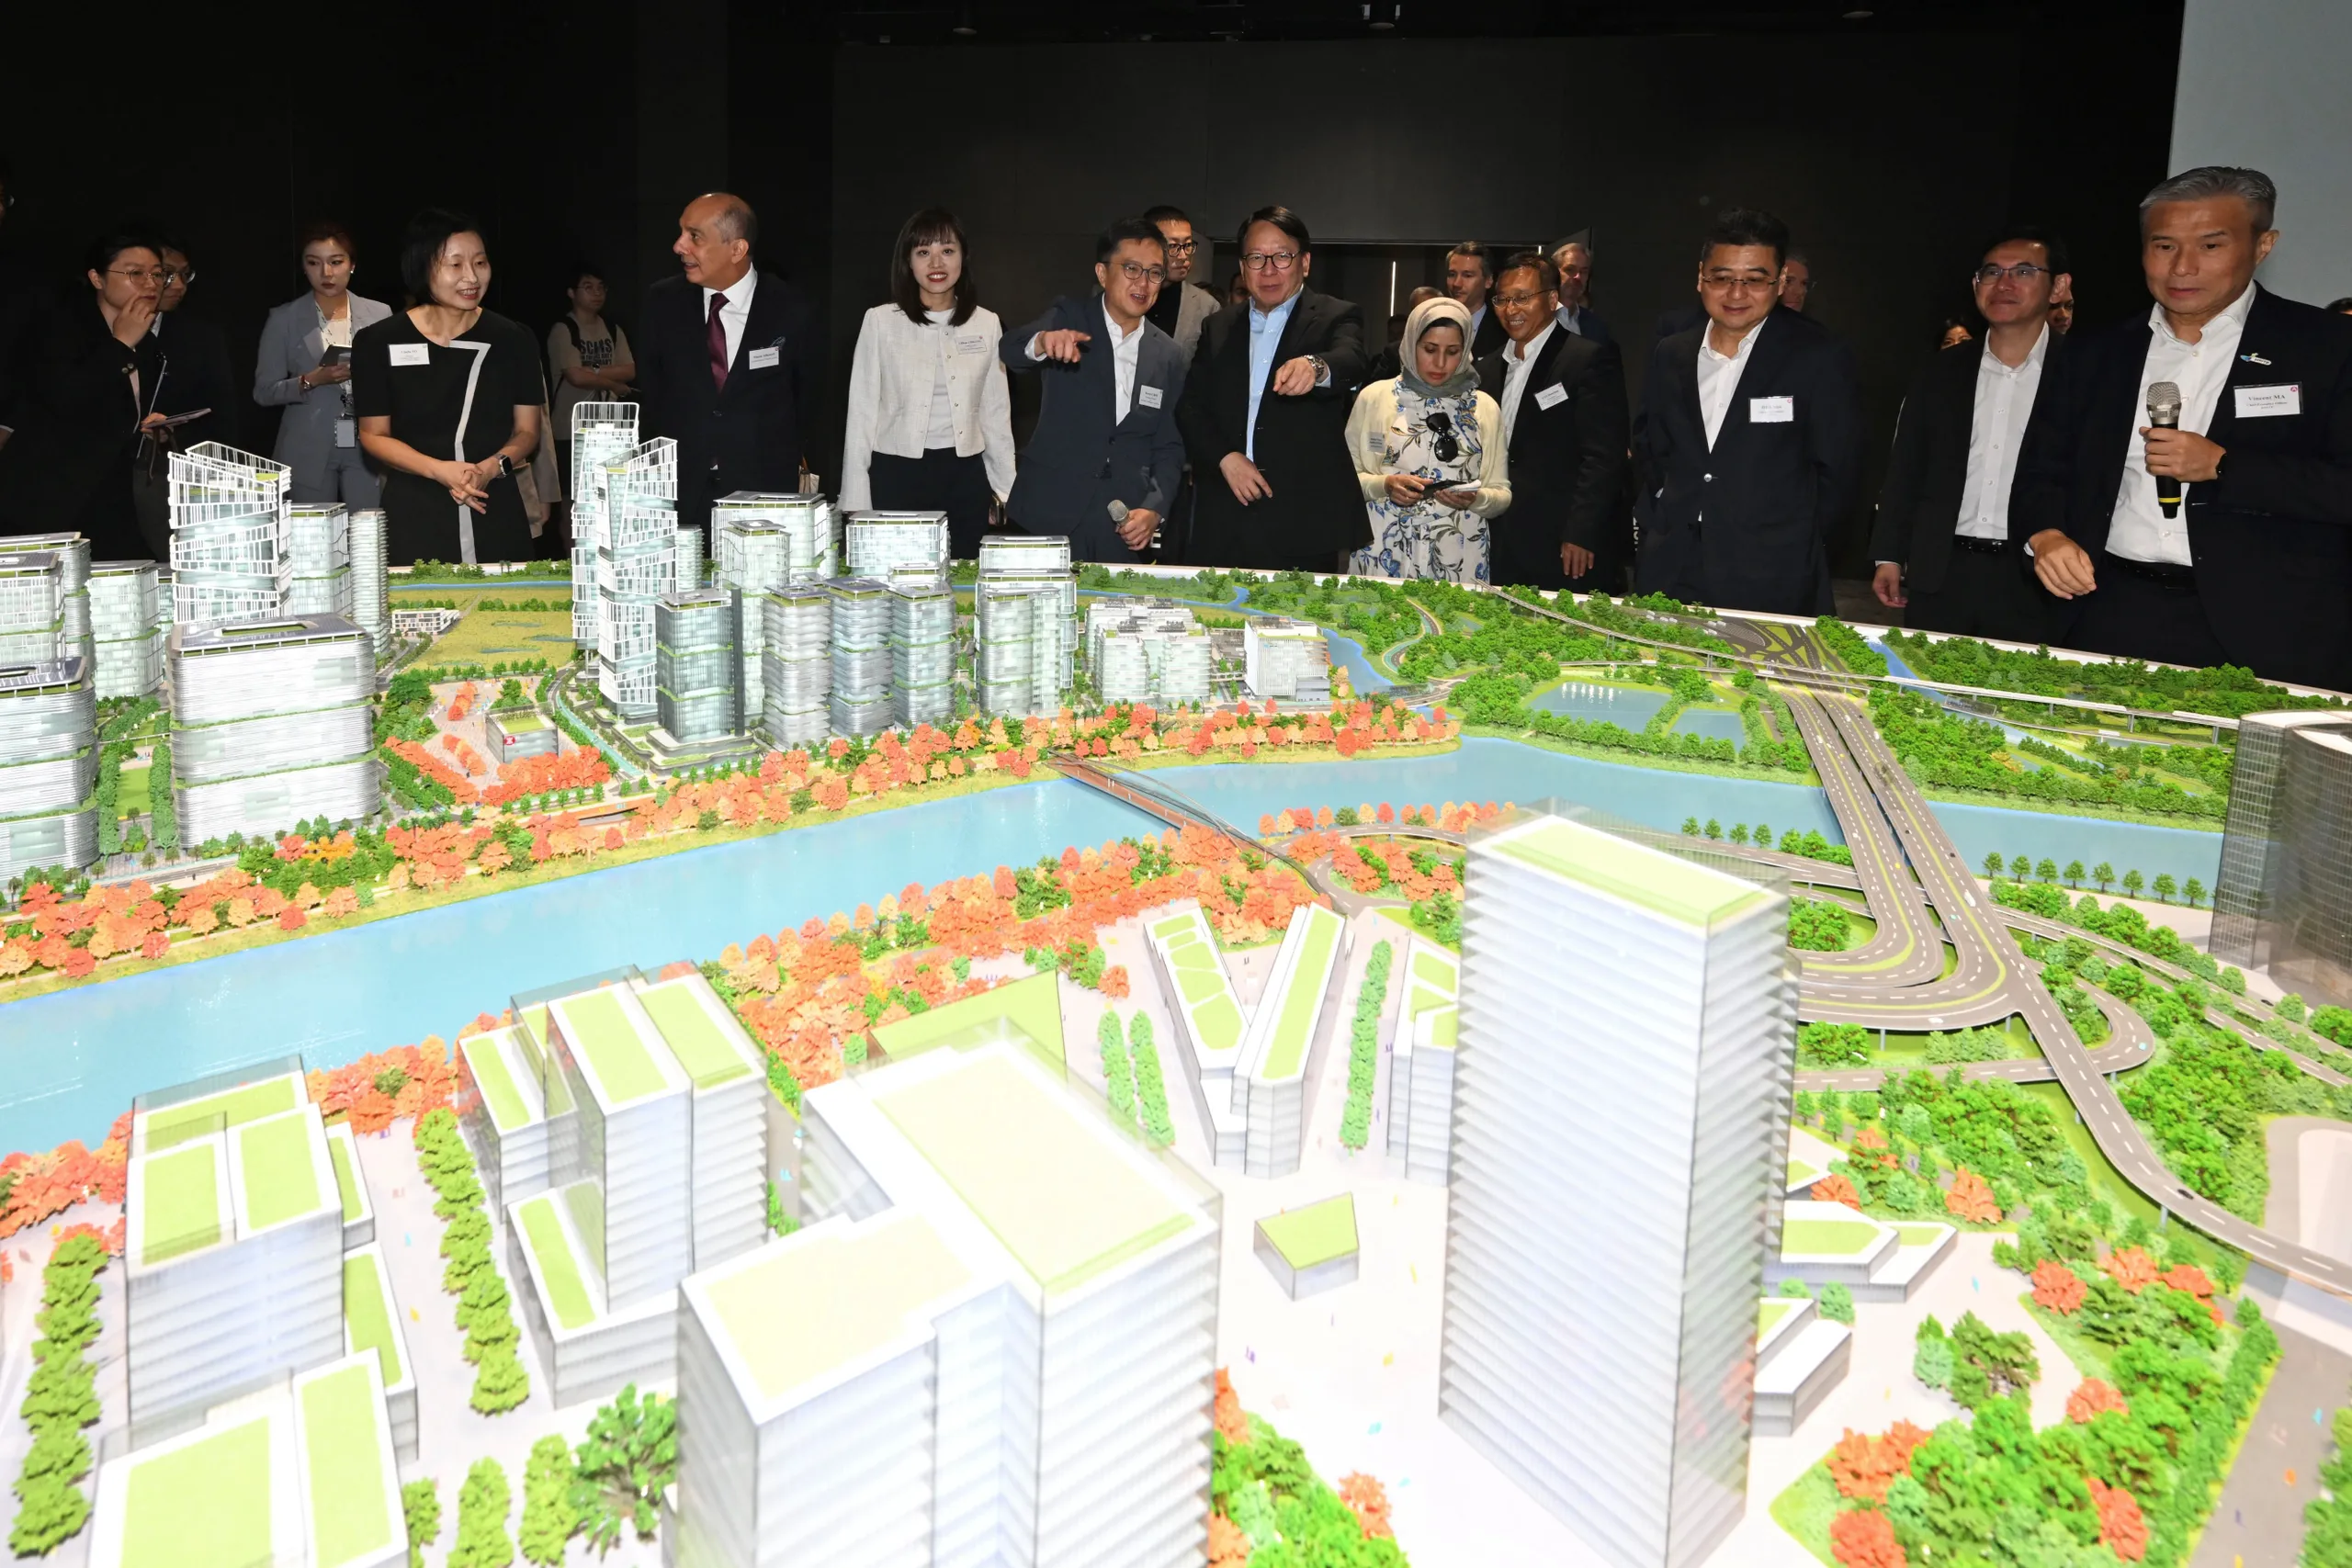
市場寄望北都發展能夠帶領新世界走出困境,對此李兆波態度審慎。新世界於北都持有農地儲備,但北都定位不單純是地產開發,政府更期望打造創科產業生態。
「倘若北都可以孕育出一間大型科技企業,整個局面會徹底改觀,但這件事充滿不確定性,可能十數年都未必實現。」他認為,不宜簡單寄望依靠北都賣地,就化解集團積累已久的債務難題。
新常態下重視現金流勝過盲目擴張
同處香港的市場周期,本地消費復原遲緩、地產告別高速擴張、利息成本蠶食利潤,然而兩家集團的應對策略涇渭分明。
李兆波提醒,香港企業需要適應全新商業環境,過往各行業齊齊高速增長的年代已經結束。不論是消費還是地產板塊,企業經營應該把現金流、資產回報置於優先位置,而非一味追求業務規模膨脹。