
2008年9月17日,也就是雷曼兄弟(Lehman Brothers)宣布破產後僅僅兩天,美國政府宣布以850億美元的巨資緊急拯救全球最大保險集團 AIG(American International Group)。作為傳統保險業的王者,AIG 當時身陷絕境,主因是涉足了一項新興保險業務:替主權及公司債券作擔保。而這次引發金融海嘯的衍生工具,正是由元祖級量化分析師(Quants)所設計的經典產品──信貸違約掉期(Credit Default Swap, CDS)。
系統性操作風險
CDS的核心定價指標是信貸息差(Credit Spread)。企業的信用評級愈高,信貸息差愈低;反之,若信用惡化,信貸息差便會飆升。對同一家公司而言,其信貸素質的變動往往與股價波動息息相關──公司信用愈差,其股價波動率(Volatility)通常也愈高。
當年AIG出事的原因並非Quants「計錯數」,而是系統性操作風險。當時的CDS基本上以場外交易(Over-the-counter, OTC)為主,由買賣雙方直接交割,極度欠缺市場流動性(liquidity)。另一方面,由於AIG是信貸保險的提供方,其操作模式類似期權(options)交易中的賣方(seller),靠賺取信貸息差作為「保費」。
然而,當受保債券的信貸素質惡化、信貸息差急升時,交易對手便向AIG追收保證金(Margin Calls)。金融風暴爆發後,AIG的債券和貸款組合信用崩潰,公司最終因資金不足以支付龐大保證金,瞬間被推入流動性黑洞。
金融海嘯爆發至今接近20年,監管機構已強制將CDS納入中央結算(Central Clearing),有效防範了點對點的交易對手方風險。同時,市場重心已從單一名稱(single-name)CDS轉向了一籃子標準化債券的信貸指數(Credit Index)。由於指數具備即時報價功能,現已成為評估企業投資價值與信貸素質的即時風向標。
以涵蓋125家美國藍籌股的CDX.NA.IG五大行業指數為例,2026年9月中旬最新實時信貸息差(由高至低,即風險由高至低)排名與宏觀背景如下:
消費指數(CONS):在通脹與關稅衝擊下,利差逼近三位數,風險居首。
金融指數(FIN):受到商業地產貸款及壞帳撥備上升的雙重壓力,信用風險同樣承壓。
科技、媒體與電訊指數(TMT):由於開發新一代通用人工智能(AGI)的資本開支(CAPEX)極其巨大,科技巨頭大舉發債融資。儘管手握重金,但高槓桿已令其信貸息差顯著拉高,排名退居中游。
工業指數(INDU):受益於本土製造業回流,以及AI數據中心對重型電網等基礎建設的強勁需求,基本面穩健。
能源指數(ENRG):地緣政治局勢持續推高油價,能源板塊現金流充沛,信貸息差最低,高居信用質量榜首。
債務擴張的憂慮
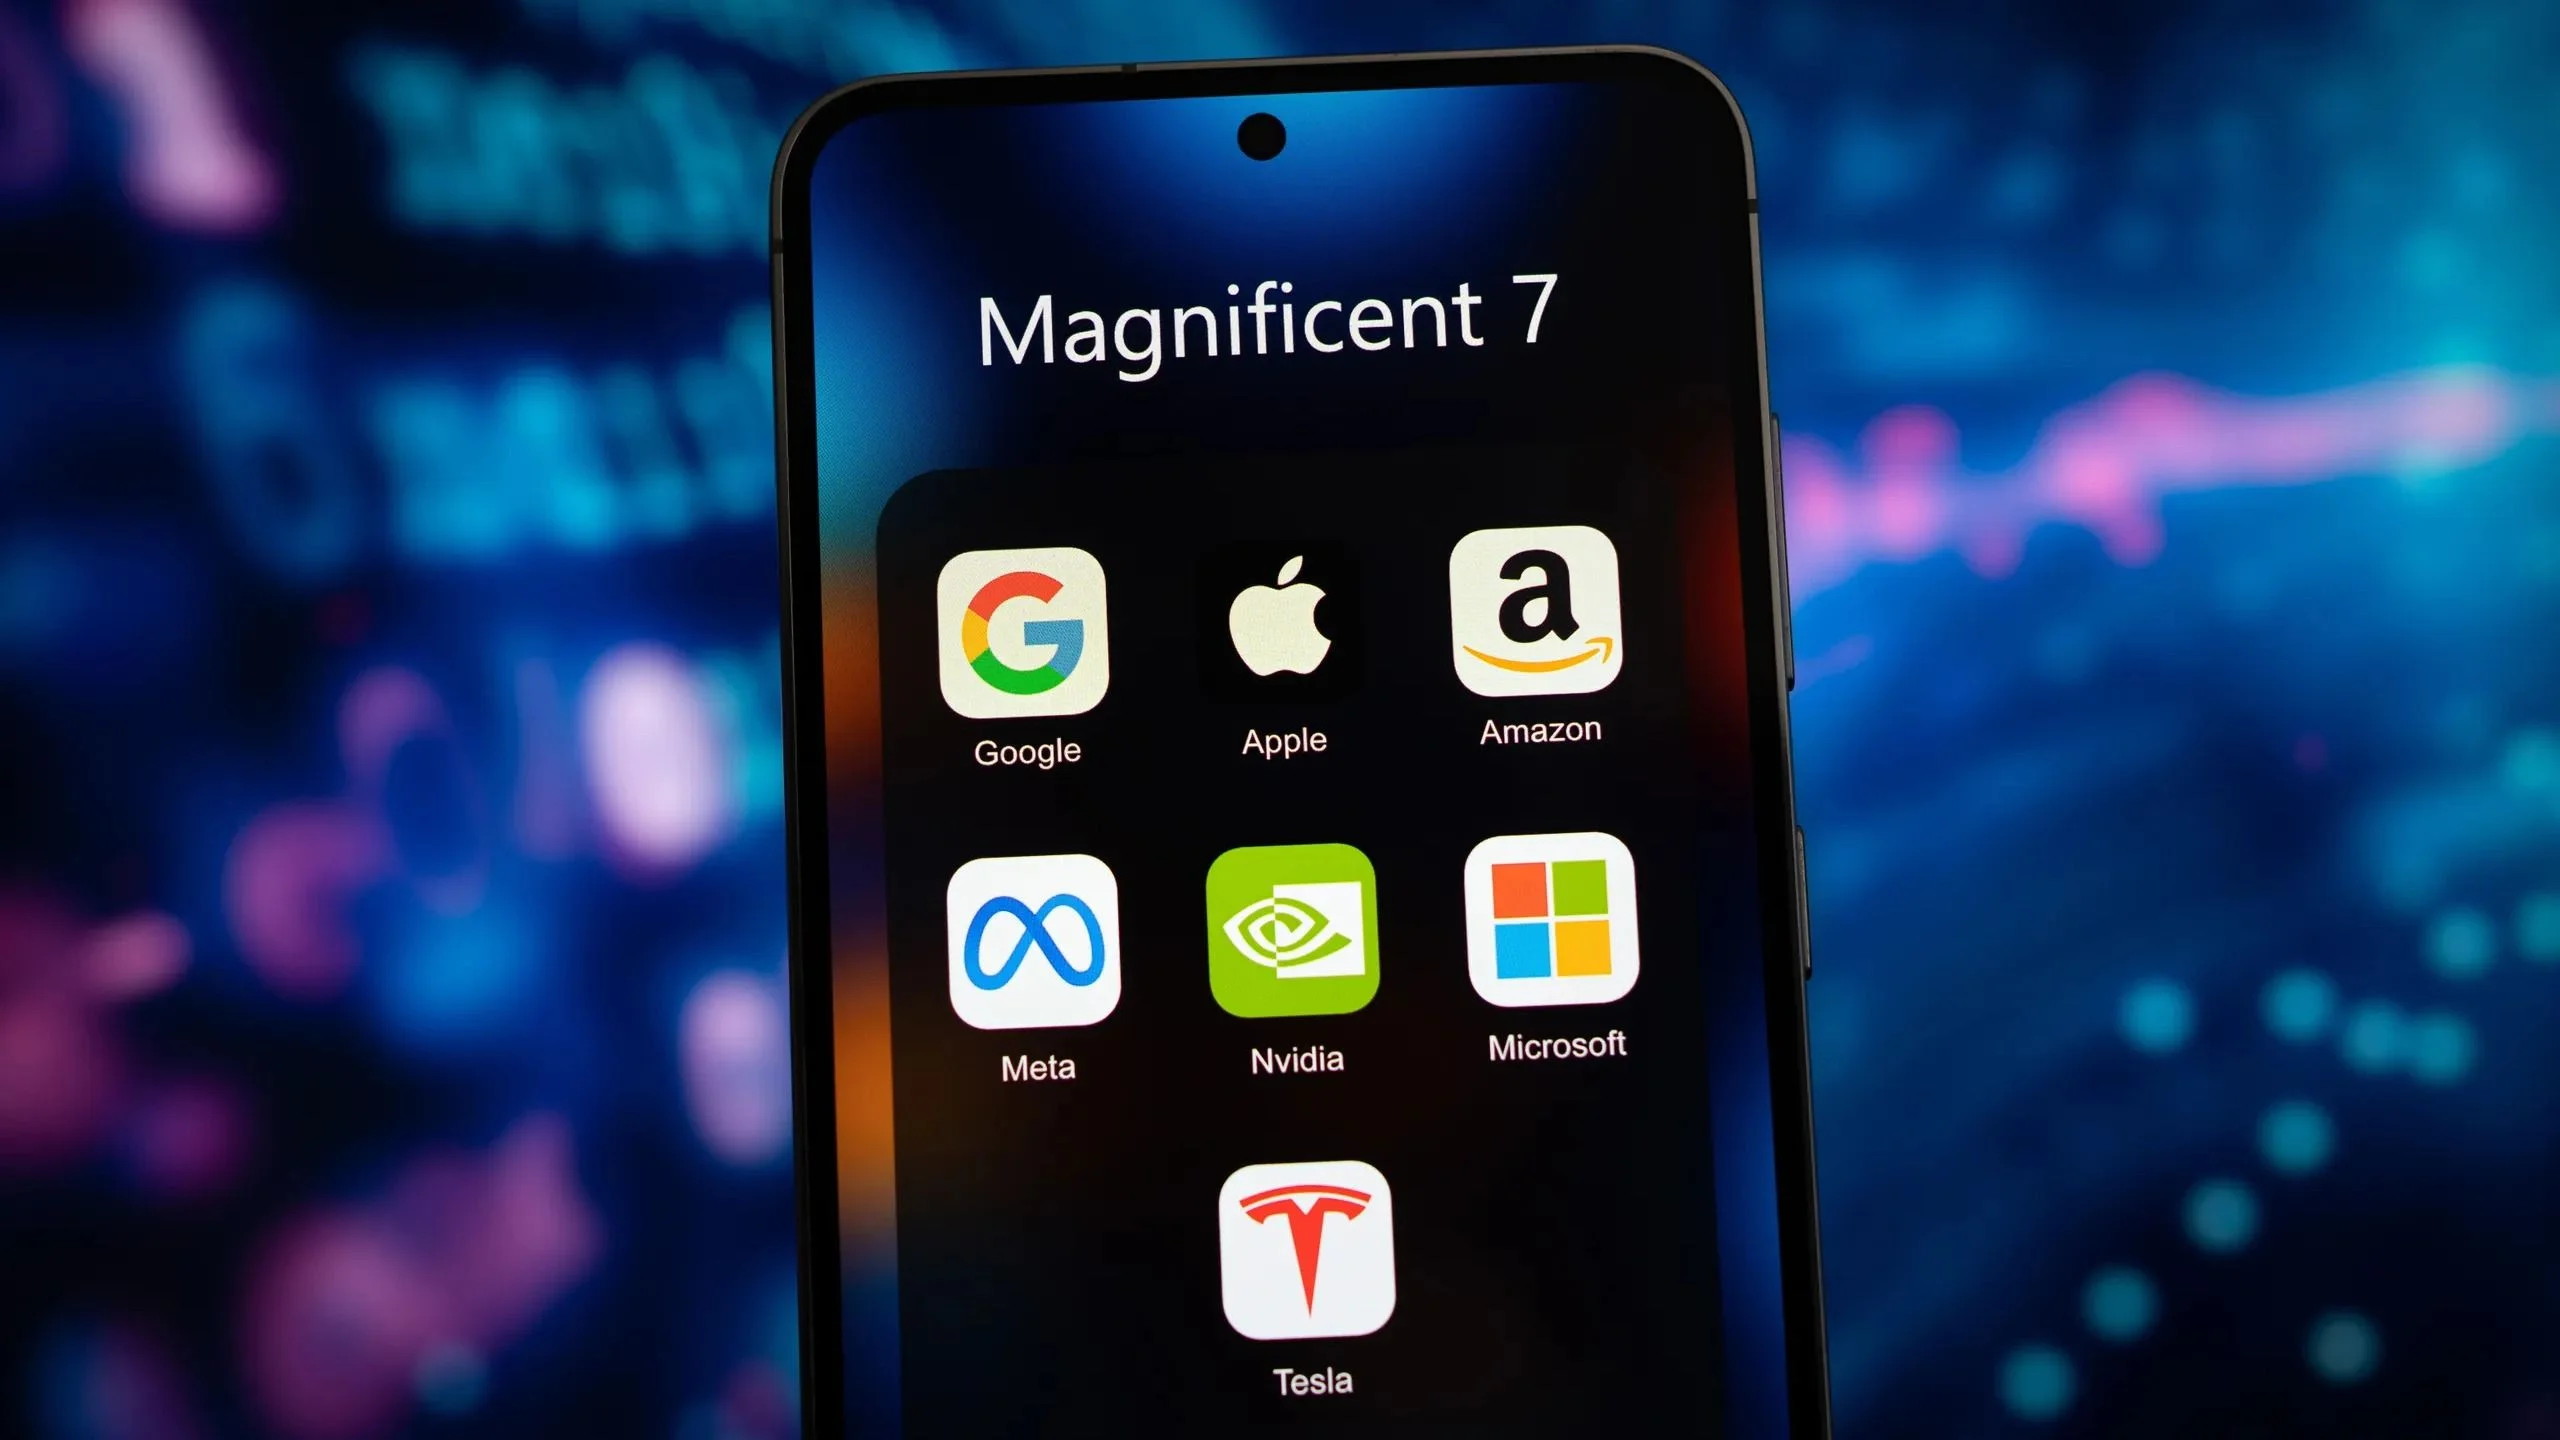
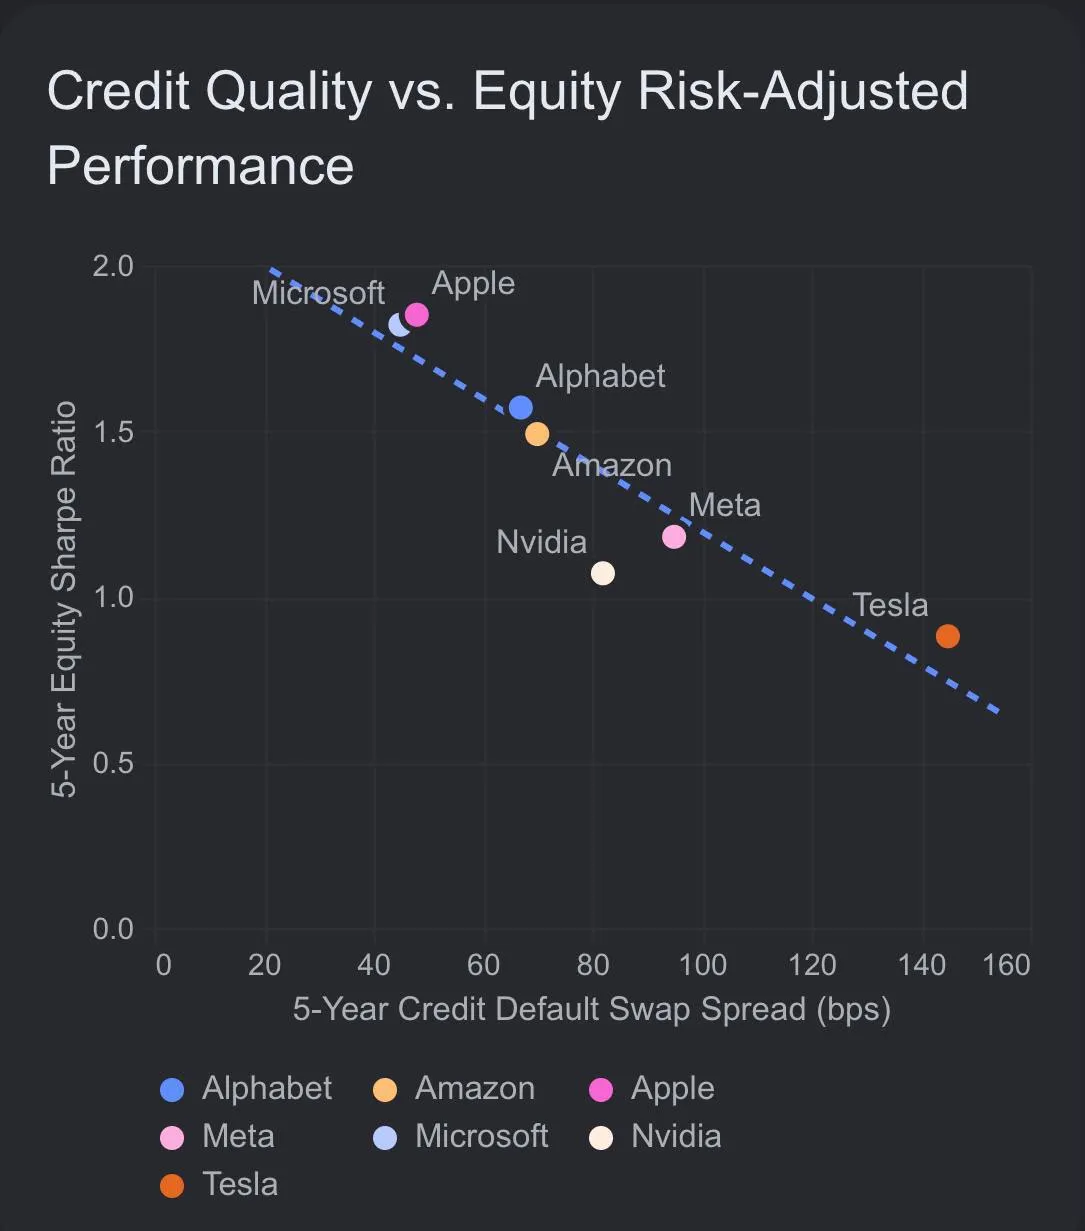
能夠像人類一樣理解、學習和執行任何智力任務的AGI,乃是21世紀科技和人工智能領域的重大基礎建設工程。然而,從附圖「信貸素質vs.股票風險調整後表現」(Credit Quality vs. Equity Risk-Adjusted Performance)的趨勢線中可以清晰看出,市場情緒對個別科技巨頭(Magnificent Seven)的「AGI債務擴張」已顯露憂慮。
圖表顯示,科技巨頭的五年期CDS息差愈高,其五年期股票夏普比率(Sharpe Ratio)就愈低。這條清晰的負相關回歸線,赤裸地揭示了債務風險對股價表現的壓制。資產負債表最為強勁的微軟(Microsoft)與蘋果(Apple),其CDS息差成功控制在40bps以下,因而享有接近2.0的極高夏普比率。
反觀處於AGI燒錢風暴中心、大舉擴張債務的企業,其信貸息差被拉闊,夏普比率也隨之滑落。而近期面臨市場激烈調整的特斯拉(Tesla),其CDS息差更是突破了140bps,夏普比率跌破1.0,成為七巨頭中信用風險最高、股票性價比最低的一員。
恰逢本周全球金融市場迎來「超級央行周」的議息大考,美聯儲與歐日央行的貨幣政策走向,成一把不折不扣的雙刃劍。如果央行展現鷹派姿態、維持高利率環境,這批舉債進行AGI建設的科技巨頭,將立刻面臨再融資成本(Refinancing Cost)飆升與夏普比率持續遭到壓制的「雙殺」打擊。
筆者始終相信,21世紀是一個數學改變世界的大時代,而AGI的巨額資本開支,是推進人類文明必要的戰略部署。一旦基礎建設完備,且底層應用能迅速商業化並深入人類社會,這些勇敢押注AGI的科技巨頭,其前景依然是無比亮麗。