本港時間周四(9月17日)凌晨,美國聯邦儲備局按市場預期加息25基點,為三年多以來首次加息,點陣圖顯示官員預期年底前或再加一次息。
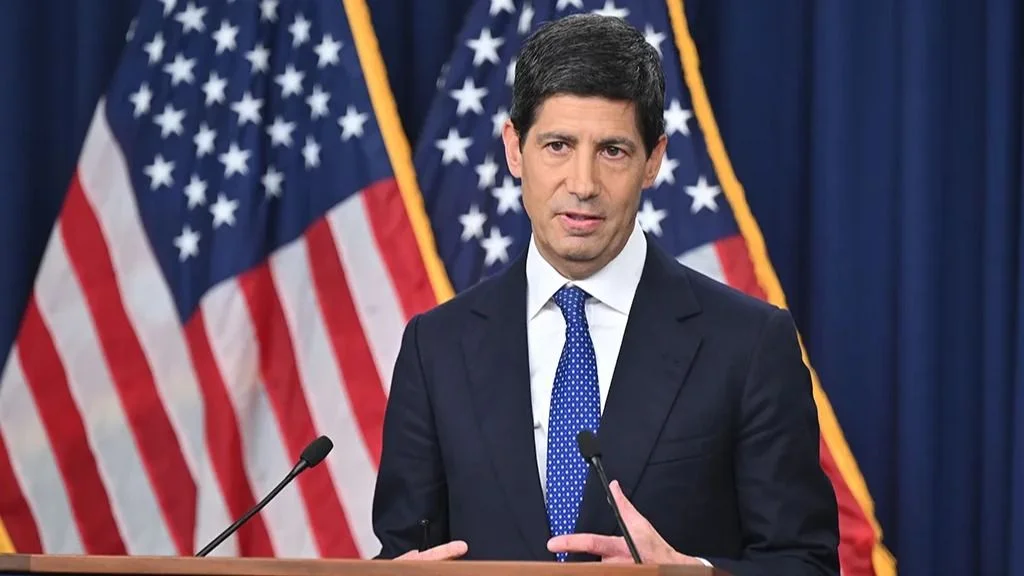
聯儲局主席沃什於議息後記者會表示,自上次議息會議後,美國經濟動能持續增強,但通脹維持高位、高企時間較預期長。是次加息屬清晰、審慎且具責任感的政策行動,有助推動通脹更及時回落至2%的長遠政策目標。
沃什亦補充,美國大體已經達到充分就業,這讓聯儲局可以將政策重點放在控通脹,不用靠打壓就業市場來壓低物價。至於今年美國長債息口向上,背後是美國經濟強勁、資本開支(主要是AI基建方面)增加,以及地緣政治風險等多個因素共同推動。
議息聲明淡化通脹成因定性
是次議息聲明的字眼修訂,值得市場高度留意。聯儲局刪除過往將通脹部分歸咎於能源等供應端衝擊的表述,同時新增政策行動可推動通脹「更及時地」回落至2%目標的說法。有關調整反映聯儲局逐步不再強調通脹的結構性成因,政策取態由「解讀通脹來源」轉為聚焦通脹高企的幅度與持續性。隨着聯儲局對供應端衝擊的定性改變,其應對外圍價格波動的政策邏輯或迎來演變,後續議息取向值得持續跟進。
議息結果顯示,聯邦基金利率目標區間上調至3.75%至4%,加息決定獲委員全體一致通過。會後發布的點陣圖預示,今年內或再有一次加息,年底利率預測中位數達4.1%。
近期美國長債孳息持續走高,對美國宏觀經濟及美股估值形成壓力。議息當日,10年期及30年期美債收益率分別收報5%及5.348%,雙雙處於2007年金融海嘯以來高位。
為紓緩市場對國債供給過剩的憂慮,財長貝森特已將國債回購規模由每周20億美元擴大至40億美元,但市場普遍認為,有關操作的訊號意義遠大於實質資金效果,旨在於安撫市場情緒。市場真正的焦點將落在11月4日的季度再融資公告,投資者正緊密留意美國財政部會否調整發債年期結構,透過壓縮長債供應,紓緩長息上行壓力。

金管局跟加基本利率至4.25厘
美國加息後,香港金融管理局隨即上調貼現窗基本利率25基點至4.25厘,即時生效。惟本港3家發鈔銀行滙豐、中銀香港及渣打宣布維持最優惠利率(P息)不變。
基本利率是計算貼現窗回購交易貼現率的基準,機制採取孰高原則,取以下兩者較高數值:一為美國聯邦基金利率目標區間下限加50基點;二為隔夜及1個月香港銀行同業拆息5天移動平均數的平均值。
金管局解釋,美國時間9月16日聯儲局上調聯邦基金利率目標區間25基點,按公式計算,聯邦基金利率下限加50基點為4.25厘;而隔夜及1個月HIBOR的5天移動平均均值為2.50厘,因此基本利率訂於4.25厘。
回顧上一次調整貼現窗基本利率為去年12月底。當時聯儲局減息25基點,聯邦基金利率回落至3.5厘至3.75厘區間,金管局同步下調基本利率至4厘。其後多輪美國議息會議維持利率不變,本港基本利率一直維持4厘水平,直至今次調升。

莊太量:加息無法直接壓抑油價升勢
香港中文大學劉佐德全球經濟及金融研究所常務所長莊太量分析,美國8月整體通脹3.4%,並不算高;今年5月通脹升至4.2%時,聯儲局亦未有啟動加息。撇除能源及食品等波動性較大項目,8月核心通脹僅約2.4%,同樣處於溫和水平,僅按月升幅略為突出。他指出,聯儲局的目標雖為2%通脹,但以現時環境而言,通脹要回落至該門檻存在一定難度。
莊太量認為,加息無法直接壓抑油價,政策工具只能冷卻經濟過熱所催生的需求型通脹,故此是次加息的實質抑制通脹效果有限。通脹壓力若要顯著緩和,仍要等待油價逐步回落。至於香港息口走勢,他預料本港銀行息口遲早會跟隨美國向上,最多僅會滯後約一個月;不過對置業供樓人士來說,是次加息帶來的供樓負擔增幅不會太大。
徐家健稱聯儲局制度設計保障其獨立性
經濟學家徐家健分析,美聯儲近年政策思路出現明顯轉向。上一屆議政團隊已提出「以數據為依歸」,今屆則更為徹底地落實數據導向原則,不再發放前瞻指引,亦不再顧忌政策動作引發市場震盪,利率走向完全取決於經濟數據表現。 兩任聯儲主席均由特朗普委任,但今次議息結果並未順應其預期。徐家健指出,歷史上總統嘗試向聯儲局施壓並非新例,不過聯儲局的制度設計保障其政策獨立性,今次加息決定,正是這套獨立機制的體現。
他認為今次美國加息並非加息潮的開始,只是聯局儲因應數據而作出的舉措。至於香港是否跟加,他指香港金管局的首要任務是維持聯繫匯率,判斷核心標準是外匯儲備是否足夠支持匯率穩定,宏觀經濟的其他考量排在其次,所以政策調整空間有限。至於香港銀行的實際利率,並非硬性跟隨金管局指示,由銀行按自身商業情況自主決定。