
在金融歷史的長河中,有些日子注定要被載入史冊。整整34年前的今天,即1992年9月16日,正是震驚世界的「黑色星期三」(Black Wednesday)。在那場載入教科書的世紀博弈中,英國政府被迫宣布英鎊退出歐洲匯率機制(ERM),英格蘭銀行在跨期套利資本的瘋狂阻擊下全線潰敗。
這場30多年前的危機,給所有計量金融學者與對沖基金經理上了一堂極其殘酷的風險管理課:當一個國家的頂層宏觀設計與市場基本面失去跨期均衡時,匯率與利率將不再是兩個彼此獨立的隨機變量(Random Variables),而是會瞬間演變成一個互相噬咬、加速主權信用塌陷的死亡螺旋。然而,歷史最諷刺的安排往往隱藏在人事更迭之中,今日主掌全球金融權力核心的美國財政部部長正是當年今天親手拉開了這場現代主權貨幣大做空帷幕。
貝森特的崢嶸歲月
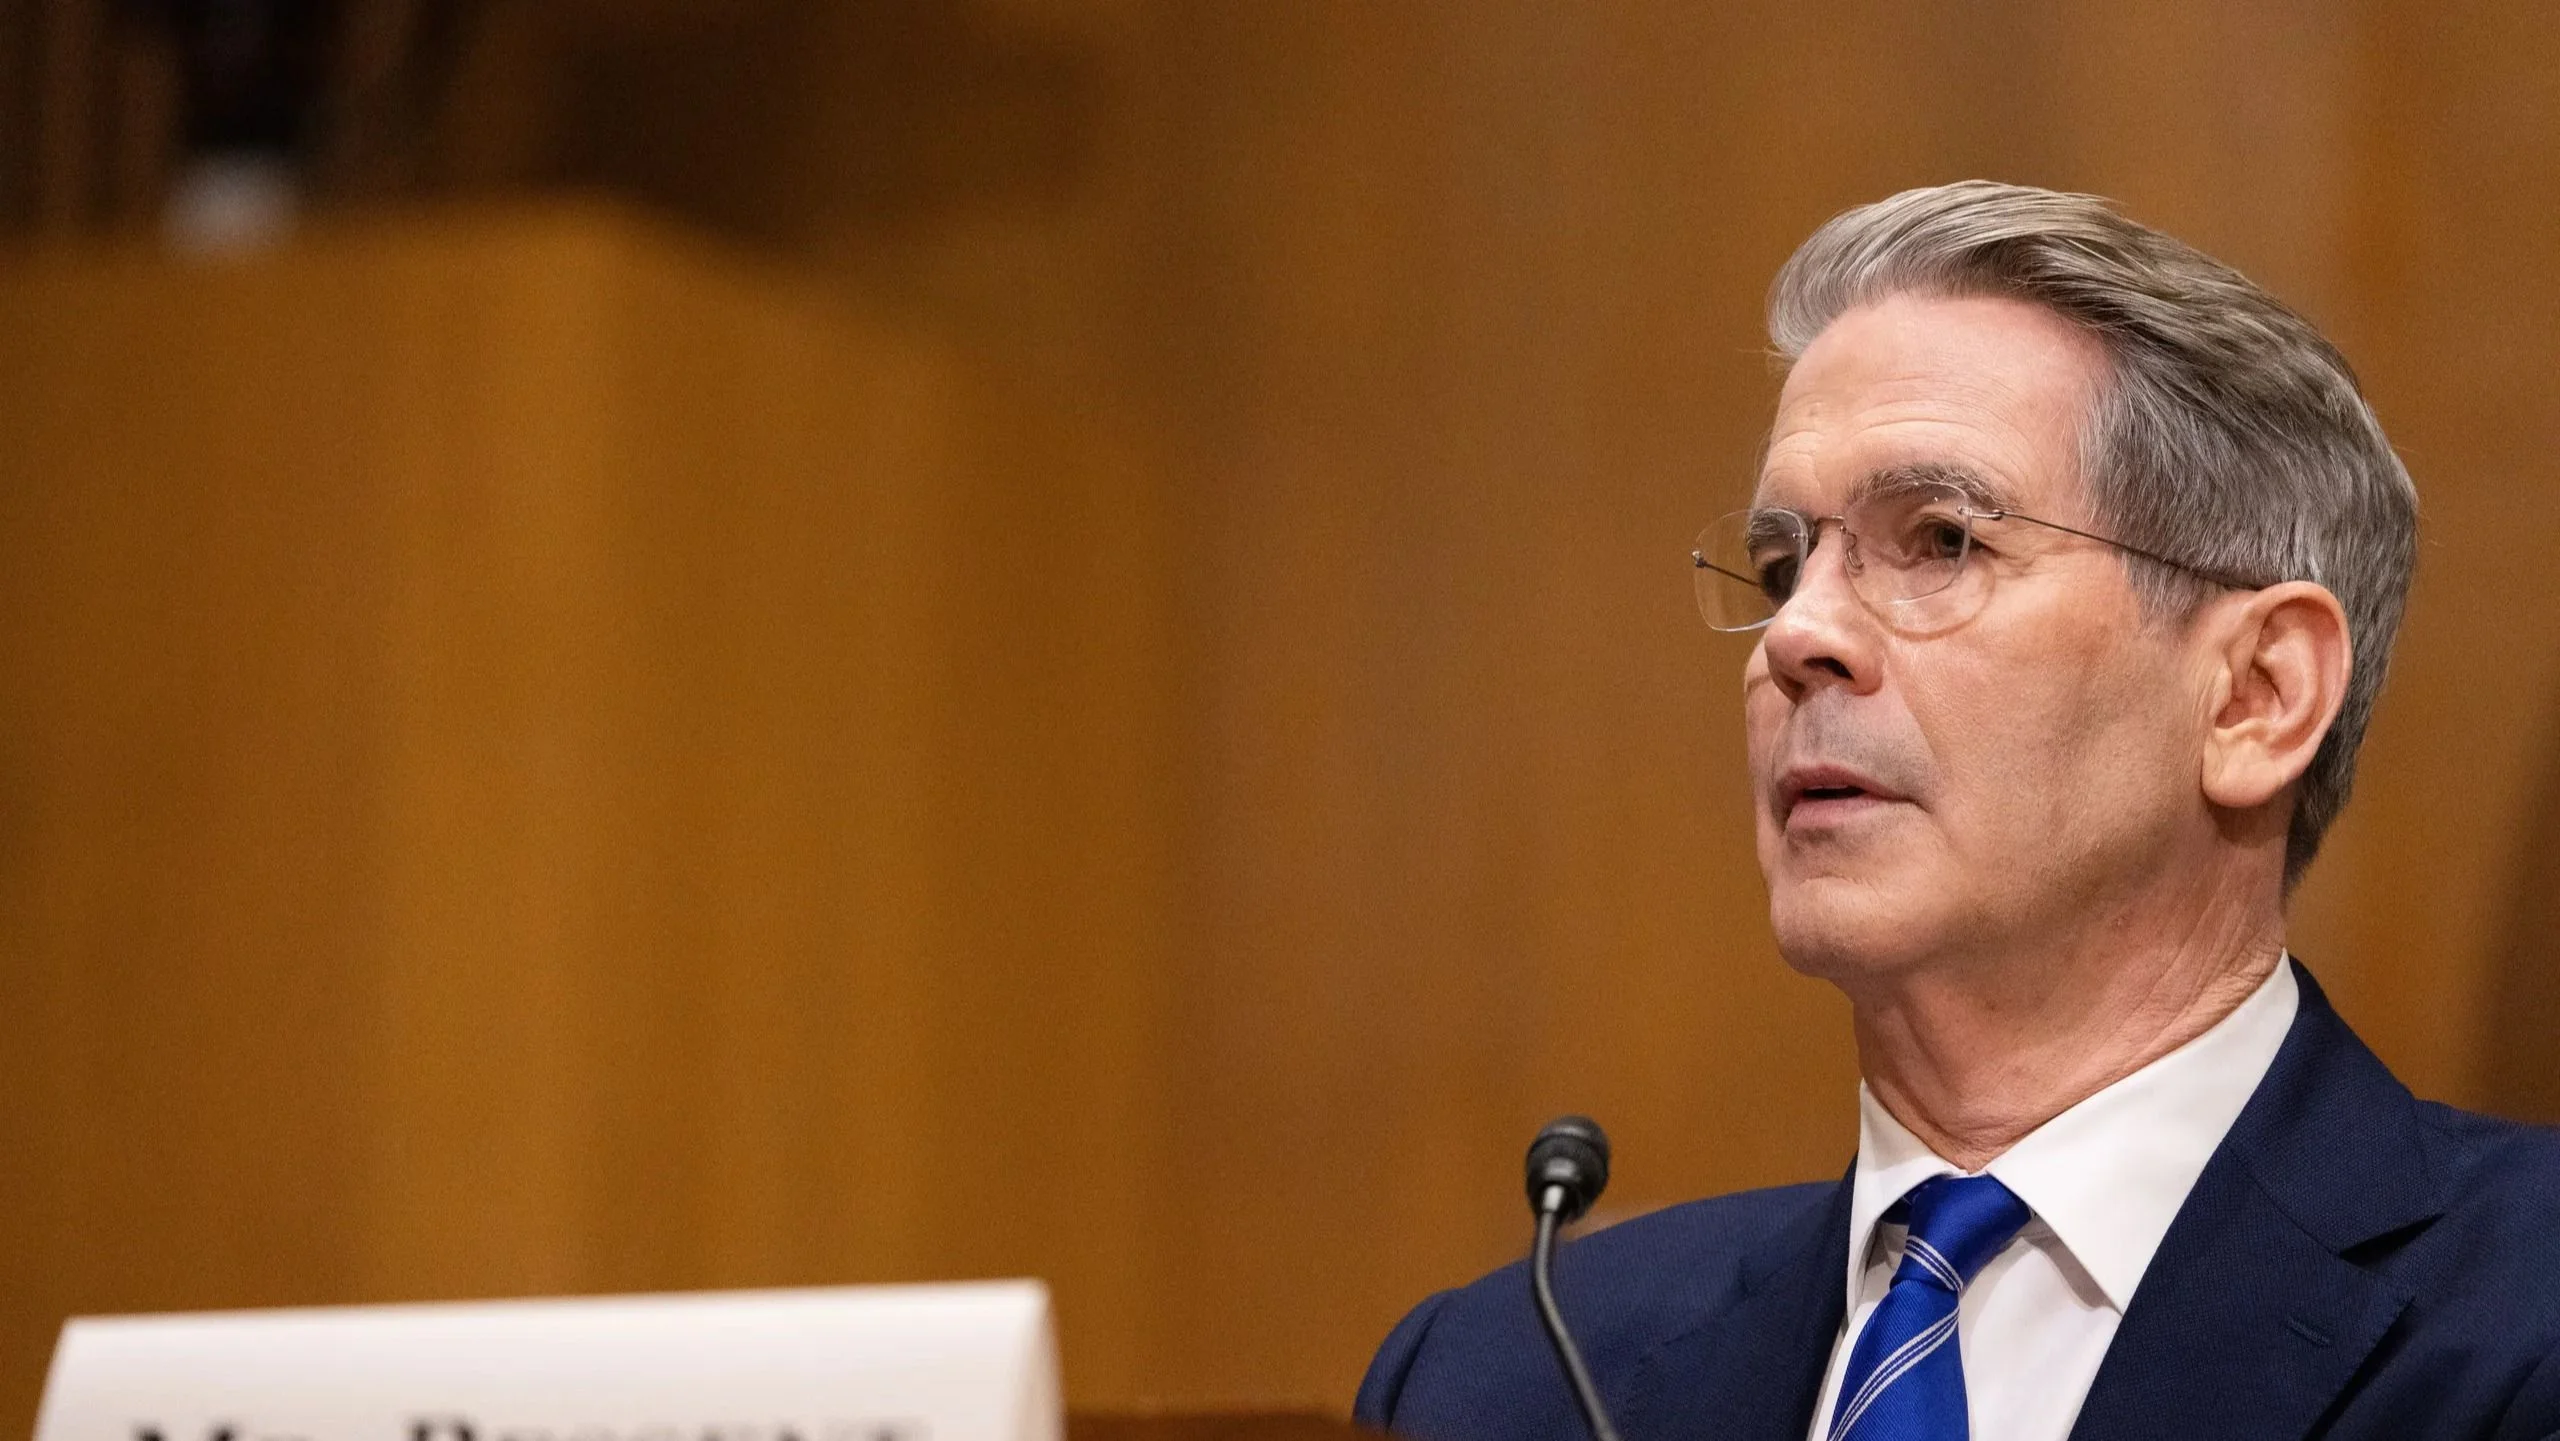
時光倒流回1992年9月16日,當時全球金融市場的焦點都凝聚在對沖基金巨鱷索羅斯(George Soros)身上,他動用了超過100億美元的巨額槓桿資金,生生將英鎊撕裂。但鮮為人知的是,當時在倫敦辦公室負責為量子基金操盤、精確計算英倫銀行外匯儲備消耗速率並定製這場世紀做空策略的,是一位年僅29歲的頂尖計量宏觀操盤手貝森特(Scott Bessent)。
當年的貝森特是一位冷酷而極其敏銳的「捕獸者」(Poacher)。他的計量邏輯與交易邊界極其純粹:英國經濟當時正處於嚴重衰退邊緣,但為了維持盯住馬克的固定匯率,英格蘭銀行被迫維持扭曲的高利率。這是一個在數理計量上完全無法實現跨期均衡的靜態系統。貝森特看穿了主權防線的底牌──在市場龐大的跨期套利資本(Arbitrage Capital)與動量多頭面前,央行外匯儲備的絕對防禦不過是幻覺。索羅斯基金最終一役斬獲超過10億美元的美金淨利潤,而貝森特則經此一役,奠定了他作為全球最頂級宏觀策略師的地位。
美債凸性與收益率曲線守護戰
30多年過去了,貝森特轉身成為規模突破40萬億美元美債市場官方的看守人(Gamekeeper)。面對美國財政赤字常態化以及長端美債收益率的結構性壓力,貝森特在2026年迎來了執掌財政部以來最嚴峻的量化考驗。此時的美債市場,尤其是像2056年到期的超長端本金剝離零息債券(Principal STRIPS),正經受着高通脹預期與全球地緣政治博弈的雙重夾擊,深幅折價發行的債券價格對利率的波動表現出極高的敏感性。
這正是計量金融學中最核心的「修正久期」(Modified Duration)與「凸性」(Convexity)的對決。作為內地與海外機構投資者做空或對沖風險的風向標,美債長端的二階導數(即凸性)在利率高企時會產生巨大的波動放大效應。此時的貝森特不再是那個揮舞槓桿鐮刀的對沖基金經理,他必須站在國家機器的對立面,採取打破常規的流動性干預。
為了防止美債收益率曲線發生災難性的陡峭化(Bear Steepening),貝森特不得不宣布將財政部國債回購操作(Treasury Buybacks)規模翻倍,試圖用官方流動性去平抑市場的非理性拋售,力保這條全球資產定價基石的收益率曲線不至於走向崩潰。
與上帝的創造物交手
計量金融大師艾曼紐·德爾曼(Emanuel Derman)在其名著中曾有一句廣為流傳的精警點評:「研究物理時,你是在與上帝交手;而在財務學領域,你是與上帝的創造物交手。」 所謂上帝的創造物,本質上就是由恐懼、貪婪與槓桿交織而成的市場人性。
從1992年9月16日閃擊英鎊的銳利,到如今以財長身份與全球宏觀做空資本的博弈,主權信用與資本套利的非線性輪迴在金融歷史上不斷上演。這也給我們當下的量化交易者帶來了深刻的啟示:無論大數據與蒙特卡洛模擬(Monte Carlo Simulation)的算力多麼強大,任何高傲的計量模型如果忽視了匯率與利率在極端壓力下的非線性反饋,最終都會在歷史的某個結算日迎來清算。在複雜的宏觀大時代面前,保持對市場底層邏輯的敬畏,才是交易策略長青的唯一基石。