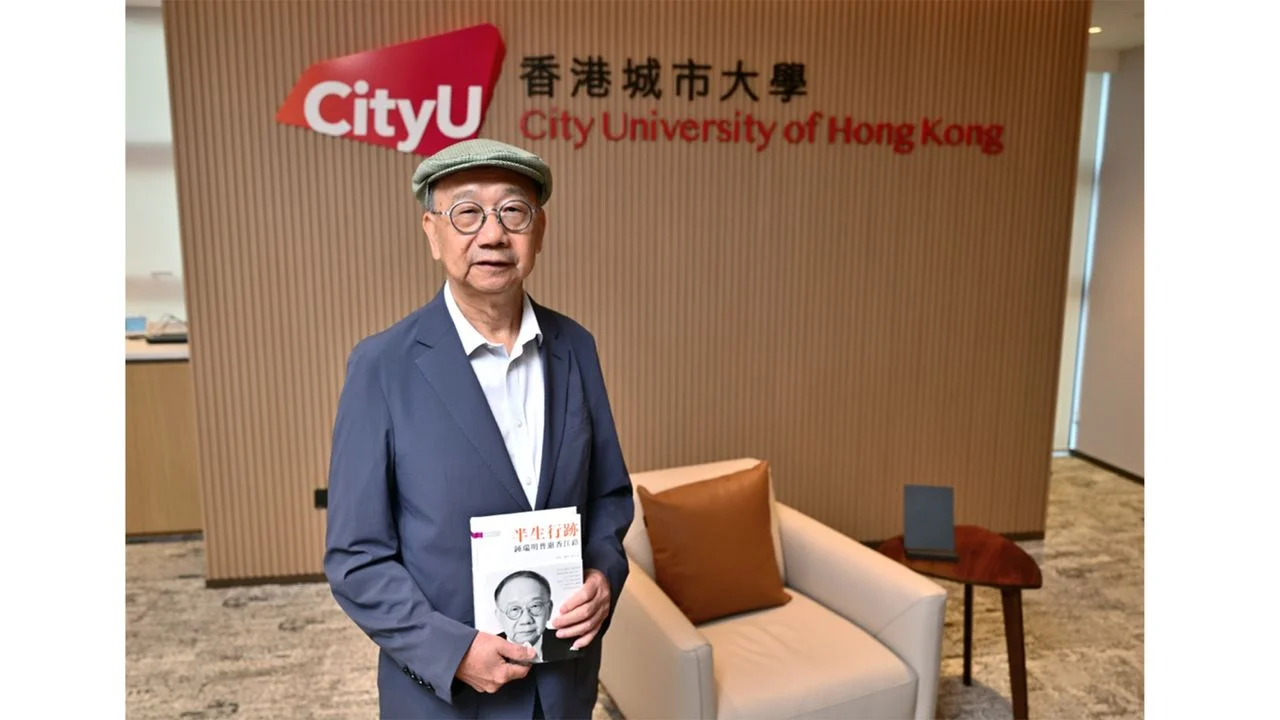
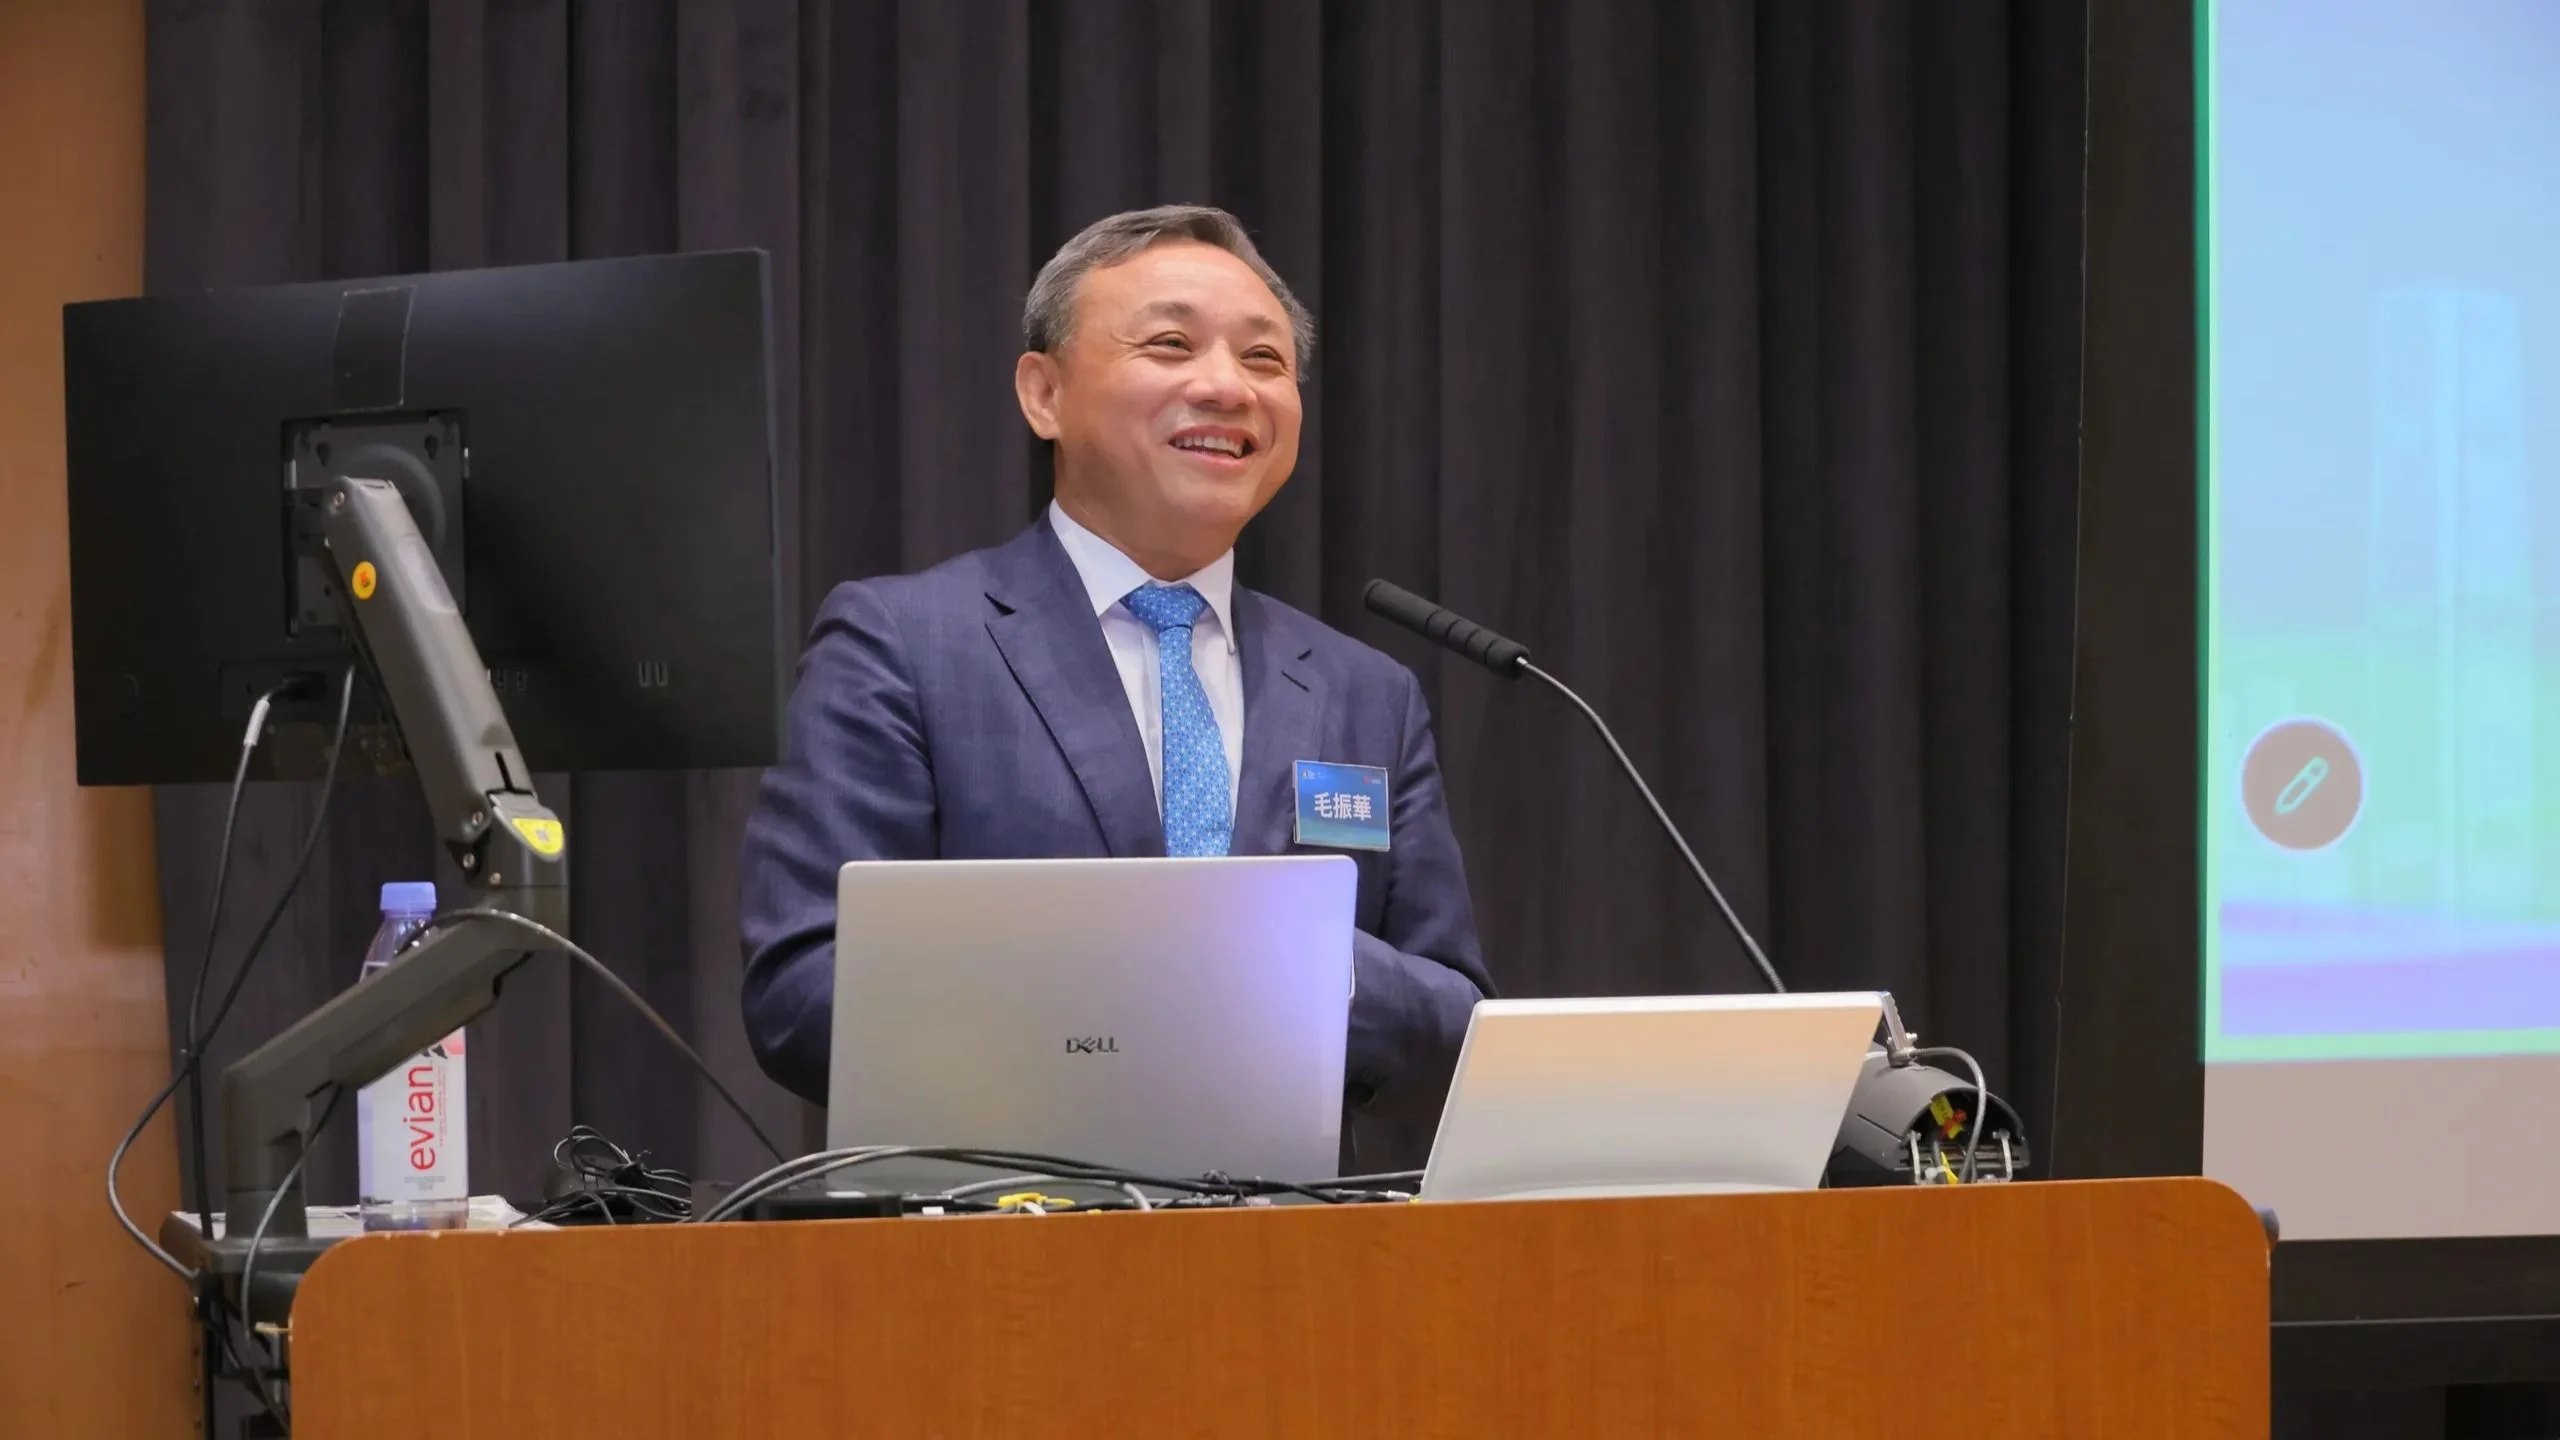
香港大學經管學院經濟學實務教授毛振華11月1日在中國經濟季度論壇上分析中國經濟前景,他表示,當前中國經濟呈現「強分化、弱修復」的特徵,高科技出口仍是增長核心動力,然而消費和投資持續偏弱,房地產、傳統製造業及基建等傳統產業持續下行,形成一定壓力。他預計今年中國經濟增速約為4.5%至4.6%,處於全年增長目標區間的下限。
轉化科技紅利 整體經濟動能
展望明年,毛教授認為,如能配合更具力度的增量政策,2027年中國經濟增速有望維持在約4.5% 的水平,否則或回落至4%。他指出,中國仍然需要持續加大科技創新投入,以新技術賦能傳統產業轉型升級。
同時,要運用逆周期調節工具,平穩就業、增長和市場預期,如深化收入分配改革、適度向居民發放現金補貼、支持傳統產業重組,將科技紅利有效轉化為整體經濟增長動能。香港亦可以發揮國際金融中心的角色,協助中國企業出海。
進口來源轉移 未減美貿逆差
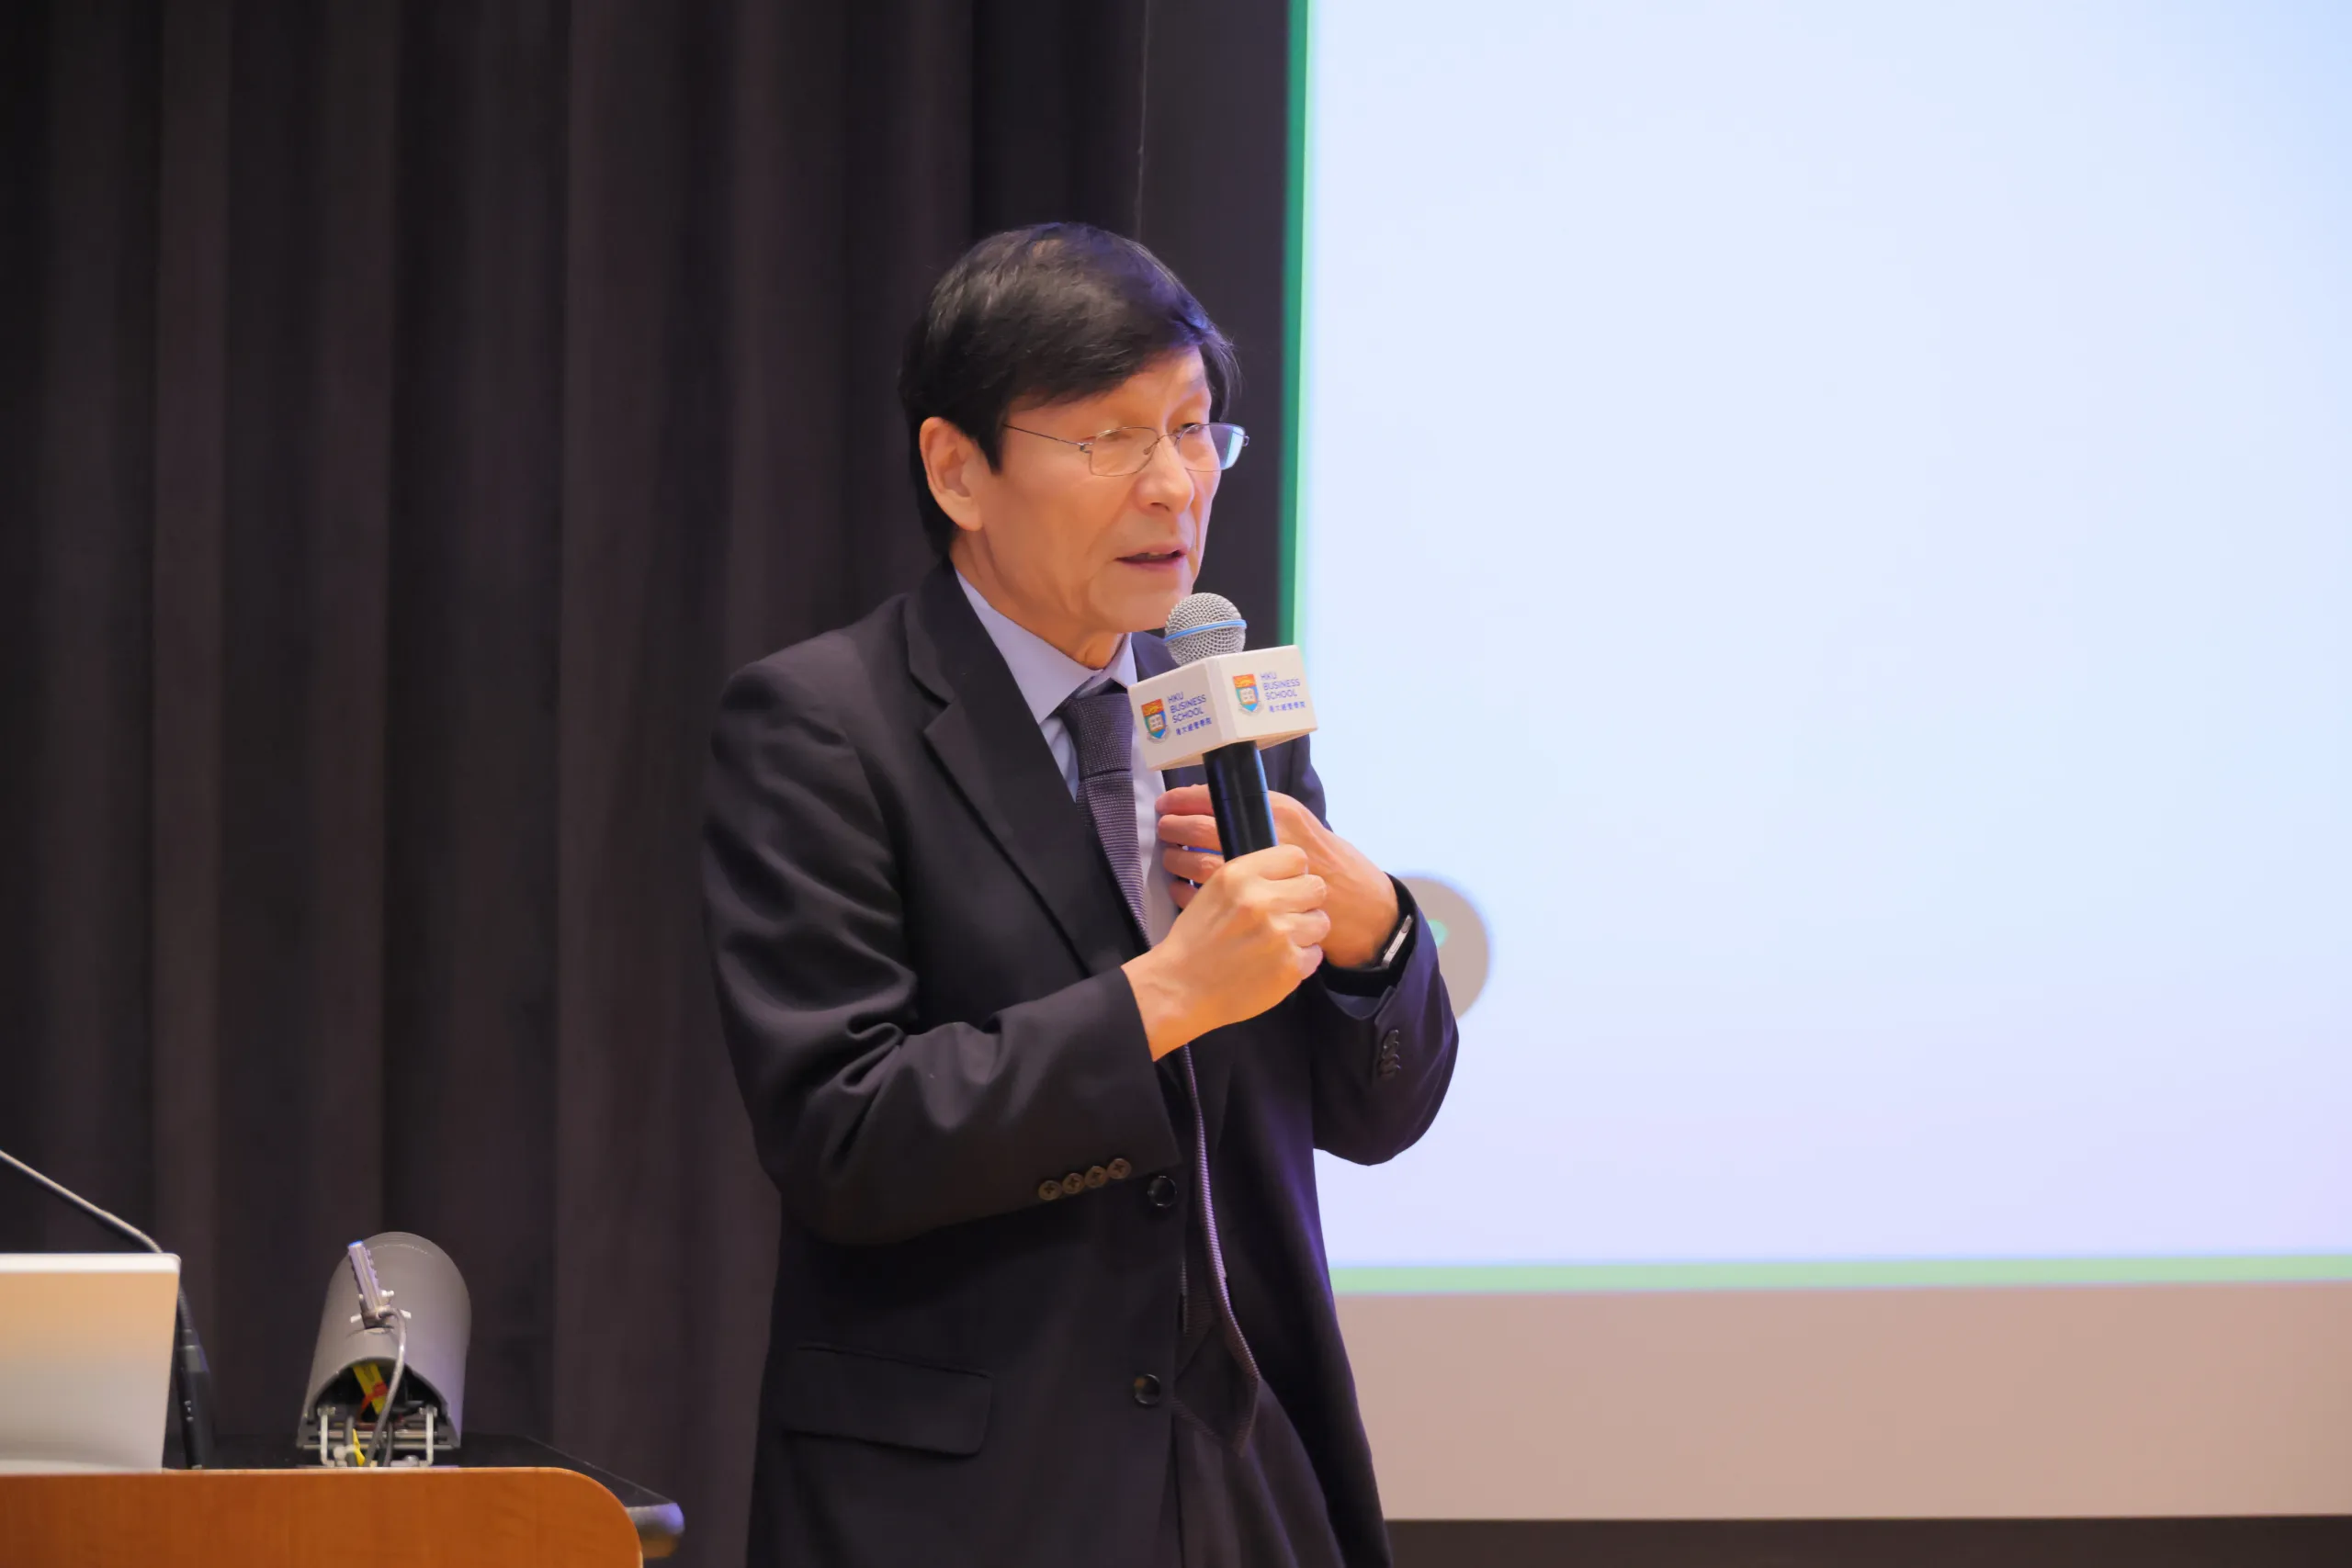
中金公司前總裁兼首席執行官朱雲來教授表示,長期來看,AI自動化叠加人口結構變化,將對傳統就業、收入分配及養老模式產生深刻影響。
朱提到,國際貿易差額由多重宏觀因素共同決定。美國的貿易逆差可能取決於自身經濟結構需要與全球分工格局等多種因素,2018年以來的相關舉措帶來部分進口來源轉移,並未逆轉其逆差態勢。至於中國商品的價格優勢,是市場自主選擇形成的競爭力。
他又認為,面對氣候變暖這一全球性挑戰,全球光伏發電成本已大幅下行,國際社會應攜手推動綠色能源惠及世界各國。
經濟增長結構 發生顯著變化
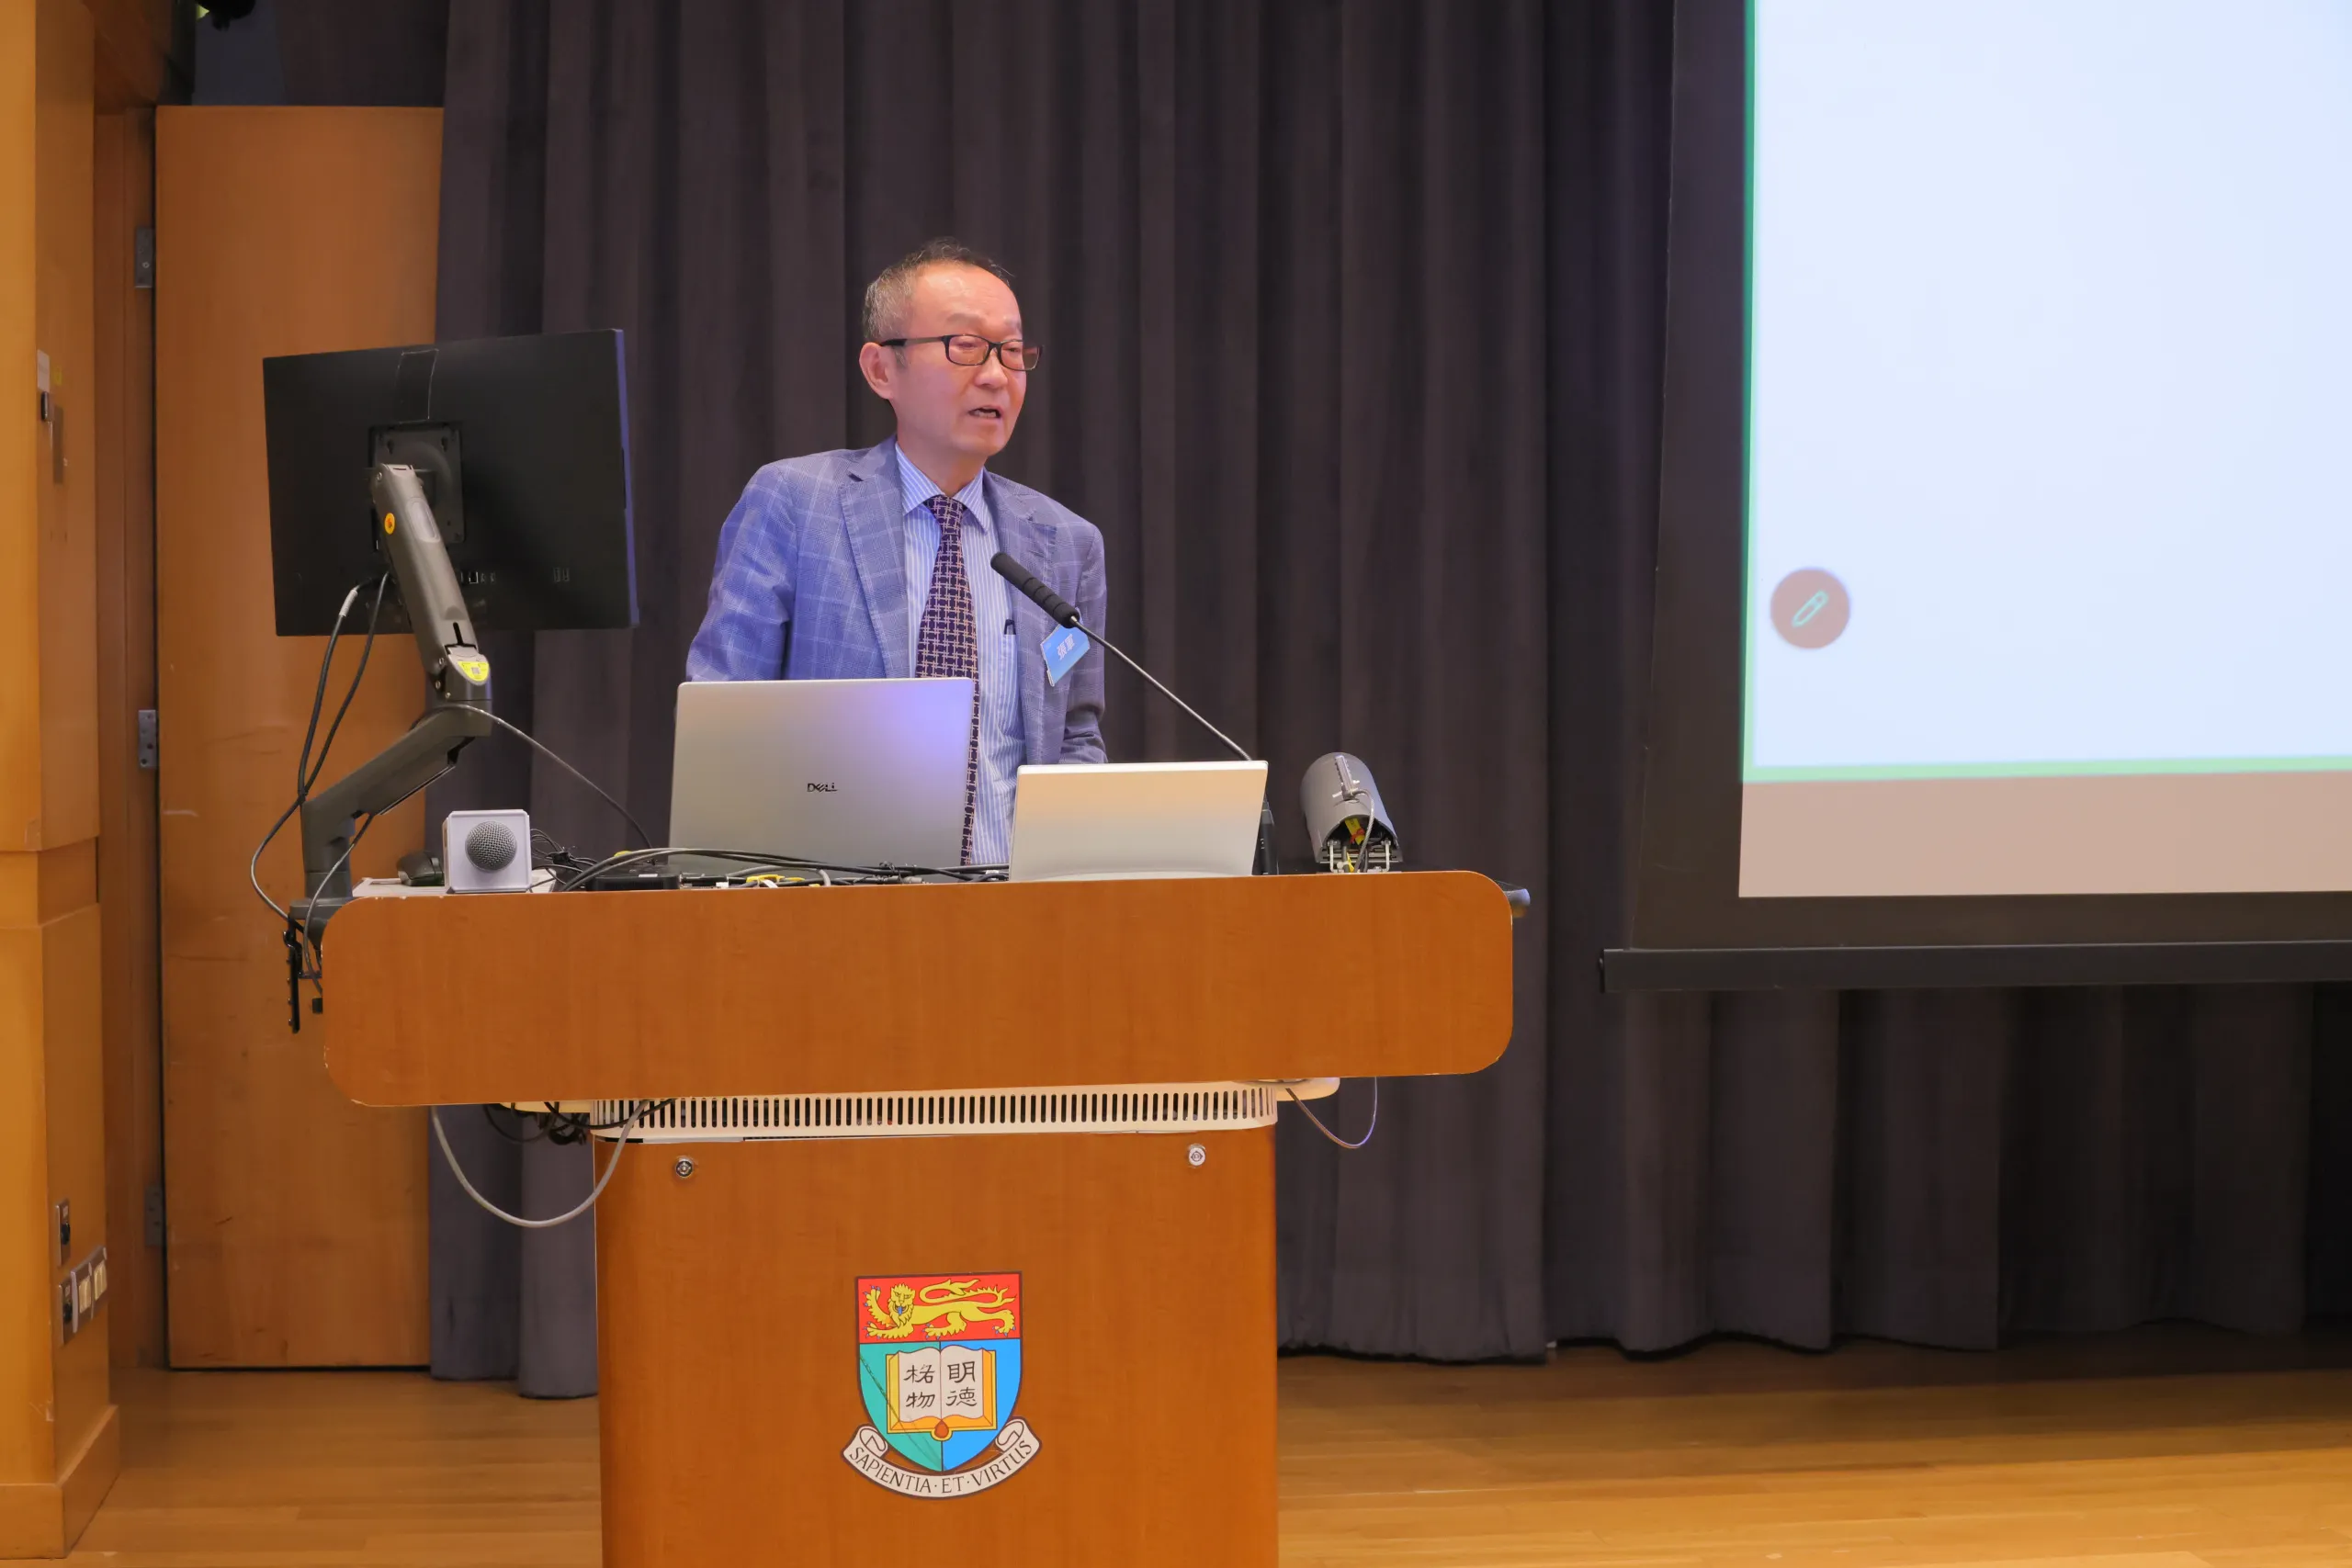
復旦大學經濟學院院長張軍教授指出,從需求側來看,中國經濟增長動力結構發生了顯著變化:淨出口對GDP增長的貢獻率由2007年的18.1% 提升至去年的32%,而投資的貢獻率則由42.7% 下降至16%。
張教授指出,在潛在GDP增速放緩的背景下,擴大內需面臨不少挑戰。他表示,短期而言,穩住一二線城市房地產市場至關重要;長遠則需深化金融體制改革,改善資本配置,提升整體經濟效率,為內需擴大創造有利條件。