格林斯潘對美國和全球經濟的最大貢獻,可能在於建立了全球市場對美國聯儲局以及再無黃金支持的美元的信任,其事蹟可為創新的定義帶來另一層次的啟示。

格林斯潘在任期間,常談及較抽象的題目,如監管哲學、經濟運作原理、競爭的本質等等。雖然資料很零散,但若我們將所有紀錄湊合起來,對了解他的思想有極大幫助,也很具教育價值。
聯儲局主席鮑威爾表示,基準利率「可能達到或接近高峰」。隨着通脹下降,利率過高,他擔心堅持貨幣緊縮對經濟會造成不必要的傷害,該局不希望犯上這樣的錯誤。

以現代戰爭「道德」和法律標準,我認為如最後加沙因戰爭、饑荒和疾病等原因死去超過10%人口,即約20多萬,以色列就有危險,連西方甚至美國的支持都會失去。

由於近期美國勞動市場的數據強勁,10年期債息已逼近4.9厘,令孳息率倒掛的情況得以減輕。這顯示市場對美國的經濟前景漸趨樂觀。這種境況令聯儲局不用擔心美國經濟會陷入衰退,因而可以集中力量去對付通脹。

2%的通脹目標是如何定下來的?此目標又是否如刻在石板上的十誡般,是永不可改變的上帝旨意?當然不是,2%的目標只是一班聯儲局技術官僚在1990年代定下來的。

金管局發出清晰指引,物業可以用資產抵押借足五成,就算那些做生意的業主未必可以向銀行借到錢,但最低限度唔使畀銀行追差額,唔使賣樓還債,少了供應,樓市向下調整的壓力減少,樓價就算再跌都唔會跌得幾多。

布林肯去中國只是兩件事,解決俄烏衝突不是主要議題,美國首肯,幾時都可以解決。

全球最大金融機構之一摩根大通只是跟摩根有關的眾多公司之一。基本上,J. P.摩根可以說是跨越19世紀末和20世紀初美國工業整合浪潮的主要推動者。他對金融制度提出了什麼一針見血的見解?

美國現時通脹率6%,聯儲局仍要經歷8次議息並加息,試問屆時有幾多美國銀行已經執笠,相信數都數唔晒。

利率市場跟天氣般乍暖還寒,美國兩年期國庫債券息率3月初上衝5厘,債息去年9月拾級而上後,股債市場罕見同時走入熊市,令市場質疑鮑威爾這第一個非經濟學者出身的聯儲局主席的決定。
貨幣政策的運作方式已改變了十幾年,不少教科書仍在教舊的一套,學生學到的是已經跟現實脫節的東西。為什麼?
聯儲局更改通脹目標的討論持續多年,仍是處於討論階段,未有人敢打開這個潘多拉盒子。為什麼?通脹目標背後的一段學術發展史,十分有趣。
宏觀經濟不是冷氣機,調整溫度後很快見效,貨幣政策有其「又長又多變的滯後影響」,我們今天看到的需求下降,5次加息分別有多少貢獻,只有上帝知道。

觸發歐洲的通貨膨脹的近因主要是由於俄烏衝突引起的能源及食物價格上漲所致,但引起美國通貨膨脹因素的卻比較複雜,是由需求側上升、供應鏈短暫斷裂和能源及食物價格上漲所帶動。
最近情況,平均租金升幅仍然高企,但新簽約租金升幅則一直跌了大半年,而且未有止跌跡象。如無意外,平均租金將會跟隨慢慢回落,帶動整體通脹由高處向下。

解決高通脹,人人要埋單。相比之下,當年引入量化寬鬆措施,一次又一次印錢,所產生的正面作用又是否令到社會中上下階層平均獲分配?

如果聯儲局去年叫大家不用擔心通脹是出口術行為,本欄認為,聯儲局今次說不惜付出痛苦代價也要把通脹壓下去,也是在出口術靠嚇。因為,聯儲局所訂的通脹目標,根本是沒有機會做到的,所以應該也是在靠嚇。
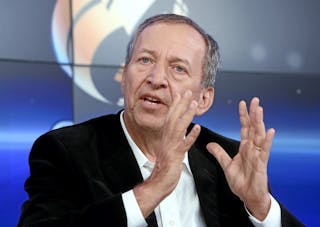
美國勞動力市場過熱,通脹難以回落,因原材料價格的上漲已傳導至消費者,且觸發薪金通脹,通脹未受控。經濟學家薩默斯認為聯儲局行動太遲太少。
聯儲局內的鷹派不斷放聲氣,說聯儲局會持續加息,直到通脹受控為止。市場的情緒,亦由擔心通脹轉為恐懼衰退。

如果經濟一如目前市場預期有衰退可能,但通脹無法子降至政策可調整的水平,聯儲局無彎轉,歐洲問題就更大。滯脹對上一次是七、八十年代,現今全球財金巨頭,哪有一位撫心自問有能力有經驗應對?
當前,聯儲局頻頻加息遏通脹,美國經濟數據已出現轉差跡象。往前看,我們有理由相信,聯儲局會在不久將來縮小加息幅度,甚至在明年下半年重回寬鬆周期,屆時黃金將迎來第五輪上漲行情。
國債和MBS都因加息而貶值,第一季就在帳面損失3300億美元,將老本都賠了;縮表後,損失就由帳面變成實際的了。
聯儲局有雙重任務在身,兩者兼顧是相當困難的事,尤其是當面對突如其來的衝擊,聯儲局就要在兩者之間作出取捨。

當通脹離目標不遠,雖有上落,但大眾會知道聯儲局意向為何:通脹升溫就收緊政策,偏低就以放寬回應,不會出現什麼驚人發展。不過,當通脹衝破目標,像現時的趨向雙位數字,大眾面對的不確定性就大得多了。

樓價大跌的大前提是樓價曾經大升。不少評論員都有一個錯覺,香港樓價升了很多,但最近有不少成交,業主在4、5年前買的新單位竟然要蝕讓才可以賣得出。

對於實行了幾十年的聯繫匯率,我們尚且仍在小題大做,對複雜得多而且日新月異的加密貨幣,反正大部分人都不懂,作災難式報道就更加肆無忌憚,可以用更大的字體寫出更誇張的標題了。

美國聯儲局2022年三月才加息一次,再加5次,聯儲基本利率若到3.75-4%,LIBOR和國債利率要加多少?不敢想!美國人能不焦慮?
當年通脹偏低之時,聯儲局都希望大眾都會往前看,為子彈窮盡的困境增加一線生機;現在通脹破紀錄,聯儲局反而不想大眾看得太前,好讓大幅加息有短期的震懾效果。
俄烏戰事持續,上游資源價格居高不下;中國疫情升級,超嚴格防疫措施累及供應鏈及製造業,環球通脹上行壓力不輕。