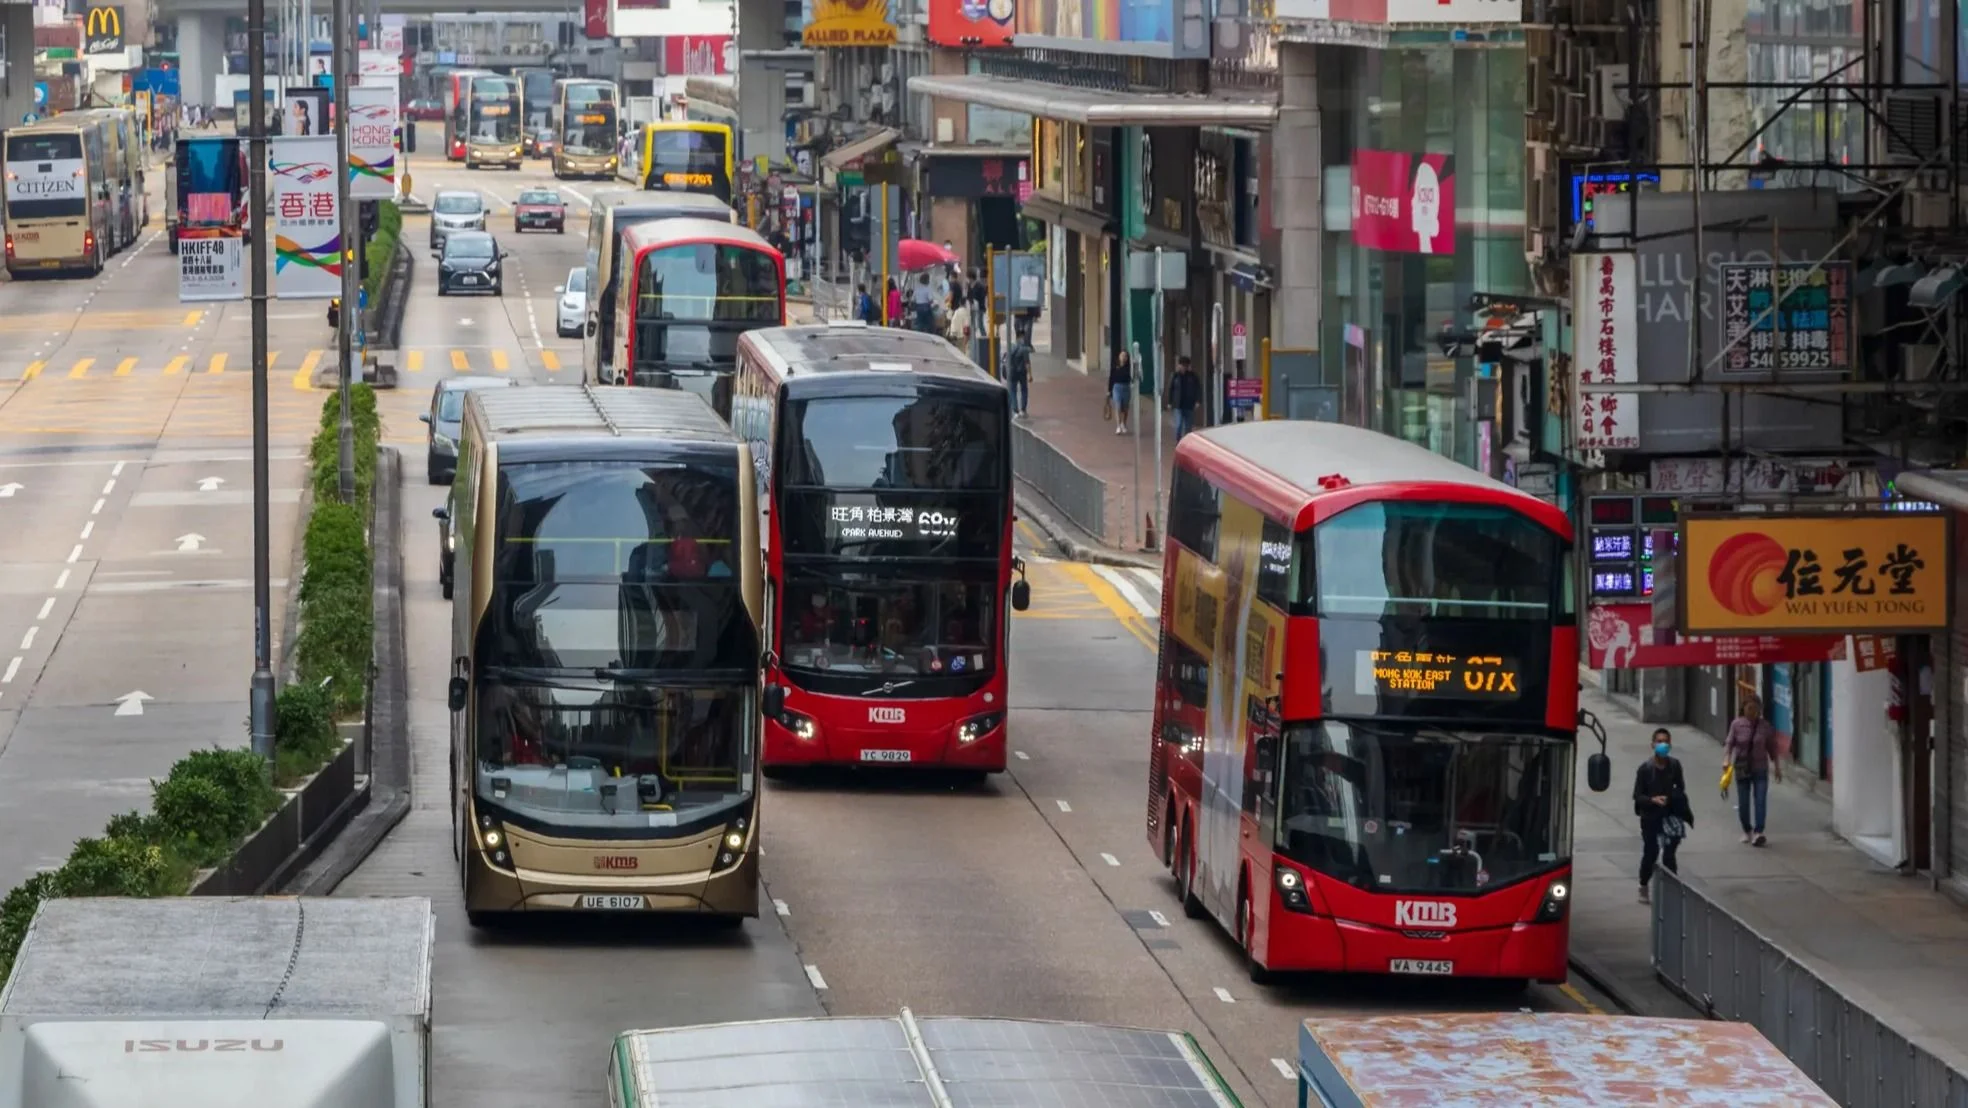
本港四間專營巴士營辦商,包括九巴、龍運巴士、城巴(市區及新界網絡)、新大嶼山巴士,近期一併提交加價申請,現正等待行政長官會同行政會議審批,尚未落實執行。當中九巴申請加幅16%、龍運巴士8.1%、城巴(市區及新界)17.7%、新大嶼山巴士 9.8%。同時,中華煤氣已於8月1日起基本煤氣費加約 4.4%;政府統計處的消費物價指數顯示,「電力、燃氣及水」類別按年升幅,由4月的5.5%擴大至8月的11.5%,冠絕各消費類別。加價潮由公共交通延伸至煤氣、電力、水費,民生開支的上行壓力,市民感受尤深。
成本壓力可轉嫁
公用事業陸續申請加價,公用股股價卻異常穩健。中電控股、中華煤氣、電能實業、港燈及長江基建等傳統公用龍頭,在大市反覆時表現明顯抗跌,相對恒生指數呈逆轉強勢:煤氣於7.2元附近窄幅上落,中電在76元至79元之間橫行,波幅遠小於恒指成分股內的地產、內銀與科網。收息亦相當吸引,中華煤氣官網公布周息率約4.97%,電能實業股息率TTM約4.76%,港燈則徘徊於6%至7%之間。為何加價申請潮沒有壓垮公用股,反而成為它們相對強勢的注腳?這正是值得投資者拆解的課題。
首先,公用事業若成功獲批加價,對公用股並非壞消息,反而是盈利的支撐。香港電力、煤氣屬受監管的民生基建,收費受政府監管機制約束,同時獲准維持穩定的准許回報率。煤氣加價直接提升其每單位氣量的收入;電力公司雖然2026年淨電價按年下調(中電約減2.6%、港燈約減2.2%),但基本電價上調、燃料調整費處高位,反映成本壓力可透過收費機制一定程度轉嫁。換言之,公用事業「有權」申請加價,正正體現其現金流的可預測性與受保護性,這是周期股、科網股無法比擬的。加價壓力停留在市民的賬單,而非公司的損益表,公用股的盈利穩定性因而得以維持。
兩大不確定性
值得留意,四間申請加價的巴士公司當中,九與龍運同屬載通國際(00062)旗下上市集團,城巴與新大嶼山巴士則屬非上市營辦商。他們同步提出加價,主要原因是燃油成本急升,侵蝕巴士營運毛利。若今次加價申請最終獲政府批准,將直接改善載通國際的收入基礎與派息能力。同時,四間公共交通營辦商一齊申請調整票價,亦強化香港公用及公共服務整體進入成本推動的加價周期這個市場敘事,令資金重新審視具定價調整機制、受監管的公用資產。
不過投資者也要留意兩大不確定性。第一,過往巴士加價申請,政府多數會壓價,未必完全按營辦商申請幅度批出,上輪申請的例子可作參考,最終批准幅度往往低於申請水平。第二,就算加價獲批,亦有實施時滯,短期難以完全抵銷已經上升的燃料及人手開支。這一點亦呼應整個公用板塊的投資邏輯:在成本上漲環境下,擁有法定加價申請渠道、受保護回報框架的資產,盈利韌性相對更強,但並非完全不受審批及成本風險影響。
利率預期 主導估值
公用股的估值,本質上像一籃長年期的企業債──股價約等於未來長期股息的現值。因此,主導公用股走勢的,並非一時業績,而是利率預期。如預期債息近見頂,且當大市因經濟前景不明朗而拋售成長股時,資金傾向流入這類現金流確定、派息可預期的防守資產,形成大市跌、公用股相對抗跌的格局,令公用股指數相對恒指強勢。
可這樣理解:恒指猶如成長股加周期股的混合體,盈利高度受內地內需、資產價格與監管政策左右;香港本地公用股則扎根本地民生,盈利與宏觀周期的連結遠低於H股、紅籌,走勢主要由港元利率、監管協議與用電用氣需求主導。兩者身處兩個世界,令公用股成為投資組合中對沖波動的底倉配置。
香港老牌公用股有數十年持續派息往績,派息政策清晰,股息率普遍介乎4%至6%,煤氣、港燈更高。這類資產適合追求穩定現金流的退休金、保險資金與家族資產,買入後長期持有,少做短炒,故股價波幅亦較低。對一般投資者而言,公用股可作為組合的防守部分,用以對沖科網、內房與周期股的波動。但要明白,它們並非追求爆發式增長的工具,牛市中往往跑輸大市。
不過,公用股並非沒有隱憂。其一,若利率再度急升,公用股的估值與利息開支俱受壓力;其二,管制協議檢討若下調准許回報率,將直接壓縮長期派息空間;其三,燃料成本長期高企仍會蠶食利潤;其四,香港用電用氣需求增長有限,缺乏成長彈性。巴士方面,四間營辦商的加價申請存在審批變數,載通國際同時面對燃油、人手成本與客量波動,倘若申請被大幅削減加幅,預期的盈利改善未必可以兌現。因此,投資者宜把公用股視為收息防守而非追漲的配置。