全球債務總額屢創新高,國際貨幣基金組織(IMF)對此發出警告,並特別指出中美兩國是主要的推手。近日,十年期美國國債收益率衝破5厘大關,引發市場廣泛擔憂,恐美國政府債台高築將誘發新一輪金融危機。
華府可印鈔還債 仍有效避免實質違約風險
大眾在評估此風險時,常引用兩大指標:一是公眾持有的聯邦債務總額已超過其國內生產總值(GDP)的100%;二是美國政府的利息開支已逼近政府總預算的20%。市場普遍憂慮,沉重的利息負擔將排擠其他公共開支。此外,龐大的國債發行量亦會吸納大量民間儲蓄,導致其他有融資需求的企業面臨資金擠壓。長遠而言,債台高築更會令政府在面對新一輪危機時缺乏財政資源應對。不過,由於美債是以美元計價發行,理論上聯邦政府可透過印製美鈔來償還債務,因此仍能有效避免實質性的違約風險。
若從投資角度剖析,我認為在可見的將來,美國國債依然是全球最接近「零風險」的投資工具。這項評估綜合考量了債券的流動性、發行國的綜合國力,以及當地法律對投資者權益的保障。即便美國未來再次出現如特朗普般的非傳統總統,美國國債恐怕仍會是全球投資人的首選。
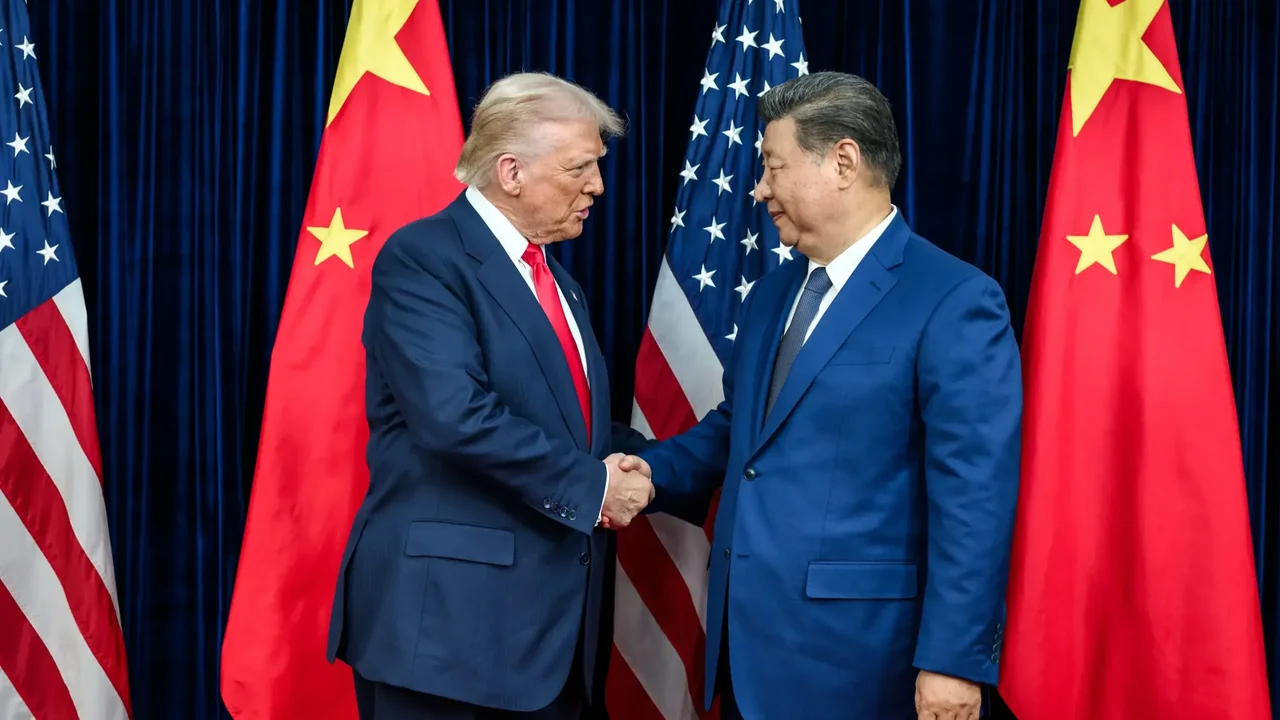
近年中國國力崛起,全球政治舞台日益呈現「非美即中」的二元格局。然而,中國的外匯與資本市場至今仍處於半封閉狀態,投資工具的種類也相對匱乏。主要國家將人民幣納入儲備貨幣的比重,依舊遠遠落後於雙邊貿易的增長比例。與此同時,其他主流貨幣如歐元、英鎊、澳元甚至加元,亦難以動搖美債作為核心儲備的地位。
雖然就信用評級而言, 美國已失去三條A(AAA)的頂級寶座,目前為AA+,反觀德國、瑞典、丹麥、澳洲、加拿大及新加坡等國仍維持 AAA評級,但正因為美國國債具備無可取代的深度與規模,部分國際機構與主權財富基金甚至不惜修改其投資章程,特意為美債放寬限制,以繞過必須投資AAA級資產的硬性規定。
檢視國家債務水平 不應單看收支平衡
事實上,檢視一個國家的債務水平,不應流於單純的收支平衡。與其他西方發達國家相比,美國明顯存在稅基較窄、財政支出較多的問題。然而,舉債與否更應權衡其經濟效益,即債務的利息成本,是否低於投資在教育、科研等領域所帶來的長遠經濟增長。亦有學者將此視為一種「隔代投資」── 由當代人承擔成本,由下一代人收穫成果。
最後,值得留意的是美國財政部長貝森特與新任聯儲局主席沃什近日的交鋒。貝森特最近提出動用財政部資金,回購部分流動性較低的舊債(off-the-run bonds),意圖壓低長期利率並減輕國家的利息負擔。然而,此舉在變相為市場注入流動性,無疑將削弱聯儲局定量緊縮政策的實質成效。白宮官員與聯儲局步調不一,甚至背道而馳的現像早有先例。畢竟,政客在乎的是眼前的選票與短期經濟表現,而聯儲局主席肩負的是維護經濟長遠穩定與自身的歷史名聲。
原刊於《明報》,本社獲作者授權轉載。